पर्सनल गारंटी का फंदा: जब फ़ैक्टरी छीनने के बाद घर की छत भी नीलाम कर दी गई
लिमिटेड लायबिलिटी का बुनियादी सिद्धांत यह था कि कंपनी डूबे तो मालिक सड़क पर न आए। लेकिन भारतीय बैंकों ने ‘पर्सनल गारंटी’ को ऐसा कानूनी ब्रह्मास्त्र बना दिया जिससे कंपनी की 90% संपत्ति अपनी ग़लती से कबाड़ करने के बाद, बैंक बाकी घाटा वसूलने प्रमोटर के बेडरूम तक पहुँच जाते हैं।
“लिमिटेड लायबिलिटी (Limited Liability) आधुनिक पूँजीवाद की सबसे बड़ी ईजाद थी। इसका मतलब था कि कोई इंसान रिस्क ले सके, फ़ैक्टरी लगा सके, और अगर धंधा न चले तो सिर्फ़ उसकी लगाई पूँजी डूबे, उसकी संतानों की छत न छिने। लेकिन भारत के बैंकिंग सिस्टम ने पर्सनल गारंटी के ज़रिए उस 400 साल पुराने सिद्धांत की हत्या कर दी।”
जब एक नौजवान भारत में मैन्युफैक्चरिंग प्लांट लगाने निकलता है, तो बैंक लोन स्वीकृत करते वक़्त एक पतले कागज़ पर दस्तख़त करवाते हैं—Personal Guarantee Form।
उस वक़्त बैंकर मुस्कुराते हुए कहता है: “सर, यह तो बस एक स्टैंडर्ड औपचारिकता है। बोर्ड अप्रूवल के लिए ज़रूरी है।”
लेकिन कोई यह नहीं बताता कि वह साधारण दिखने वाला फॉर्म असल में एक ऐसा कानूनी फंदा है जो आने वाले तीस साल तक उस उद्यमी के गले में लटकता रहेगा।
15 नवंबर 2019 को केंद्र सरकार ने एक अधिसूचना जारी करके आईबीसी के तहत कॉरपोरेट देनदारों के पर्सनल गारंटरों के ख़िलाफ़ इनसॉल्वेंसी प्रक्रिया शुरू करने के प्रावधानों (Part III of IBC) को नोटिफाई कर दिया। 2021 में सुप्रीम कोर्ट (Lalit Kumar Jain v. Union of India) ने इस पर अपनी कानूनी मुहर लगा दी।
और यहीं से शुरू हुआ भारतीय विनिर्माताओं का मुकम्मल संहार।
1. दोहरी मार का गणित: फ़ैक्टरी तुमने बेची कौड़ियों में, बिल भरेगा फाउंडर?
पर्सनल गारंटी की सबसे घिनौनी हक़ीक़त वह गणित है जो बैंकों की अकर्मण्यता का बोझ प्रमोटर पर डालता है।
ज़रा सु-काम और भारतीय मैन्युफैक्चरिंग के सामान्य मामलों का क्रम देखिए:
- फ़ैक्टरी का गला घोंटना: पहले बैंक वर्किंग कैपिटल रोकते हैं, कंपनी CIRP में जाती है।
- सस्ते में लिक्विडेशन: बैंक ₹250 करोड़ का रिवाइवल प्लान ठुकरा देते हैं और 3 साल बाद फ़ैक्टरी को महज़ ₹9 करोड़ के कबाड़ भाव पर नीलाम कर देते हैं।
- बाकी घाटे की निजी वसूली: अब बैंक हिसाब लगाते हैं कि बहीखाते में ₹300 करोड़ का कर्ज़ था, फ़ैक्टरी से सिर्फ़ ₹9 करोड़ मिले, यानी ₹291 करोड़ का नुक़सान हुआ।
- घर की नीलामी: अब वह ₹291 करोड़ वसूलने के लिए बैंक फाउंडर की पर्सनल गारंटी भुनाने NCLT पहुँच जाते हैं।
फ़ैक्टरी की असली क़ीमत ₹300 करोड़ थी। उसे ₹9 करोड़ का कबाड़ बैंकों की देरी और लिक्विडेशन कार्टेल ने बनाया। लेकिन उस ₹291 करोड़ के बट्टे का भुगतान करने के लिए फाउंडर के पुश्तैनी घर, उसकी निजी बचत और उसकी जीवन भर की साख पर कुर्की का नोटिस चिपका दिया जाता है।
2. मोराटोरियम का क्रूर पाखंड: कंपनी को ढाल, इंसान को गोली
आईबीसी की धारा 14 के तहत जब कंपनी CIRP में जाती है, तो उसे Moratorium (सुरक्षा कवच) मिलता है। इसका मतलब है कि कोई भी लेनदार कंपनी की संपत्ति ज़ब्त नहीं कर सकता ताकि वह चालू रह सके।
लेकिन पर्सनल गारंटर के मामले में क्या होता है?
- कंपनी को सुरक्षा, फाउंडर को नंगा: सुप्रीम कोर्ट के फ़ैसलों के बाद साफ़ हो गया कि कॉरपोरेट मोराटोरियम पर्सनल गारंटर को सुरक्षा नहीं देता। यानी कंपनी की फ़ाइल भले ही ट्रिब्यूनल में सालों लटकी रहे, बैंक उसी दिन फाउंडर के घर पर रिकवरी की कार्रवाई शुरू कर सकते हैं।
- अंतरिम रोक (Interim Moratorium) का फंदा: आईबीसी की धारा 96 के तहत जैसे ही पर्सनल इनसॉल्वेंसी की अर्ज़ी दाखिल होती है, एक ‘Interim Moratorium’ लागू होता है। सुनने में यह राहत जैसा लगता है, लेकिन असल में यह फाउंडर के हाथ-पैर बाँधने का तरीक़ा है—वह अपनी कोई निजी संपत्ति बेच नहीं सकता, नया काम शुरू नहीं कर सकता, और किसी कानूनी बचाव के लिए संसाधन नहीं जुटा सकता।
3. दिवालिया इंसान कभी दोबारा उठ न सके: आर्थिक मौत का वारंट
दुनिया के उन्नत बाज़ारों में व्यक्तिगत दिवालियापन (Personal Bankruptcy) का मक़सद होता है: A Fresh Start (नई शुरुआत)। अगर कोई इंसान दिवालिया हो गया, तो उसका पुराना क़र्ज़ बट्टे खाते में डालकर उसे 2-3 साल में दोबारा सामान्य नागरिक के रूप में काम करने की छूट दी जाती है।
लेकिन भारत का पर्सनल इनसॉल्वेंसी फ्रेमवर्क ‘फ़्रेश स्टार्ट’ के लिए नहीं, बल्कि आर्थिक मौत देने के लिए बनाया गया है:
- सारे बैंक खाते बंद: आप एक सामान्य सेविंग्स एकाउंट तक ऑपरेट नहीं कर सकते।
- पासपोर्ट और आवाजाही पर लगाम: बिना NCLT की इजाज़त के आप देश से बाहर नहीं जा सकते।
- निदेशक बनने पर आजीवन प्रतिबंध: आप किसी नई कंपनी के बोर्ड में नहीं बैठ सकते।
- सामाजिक बहिष्कार: अड़ोस-पड़ोस और रिश्तेदारों में यह धारणा फैलाई जाती है कि यह इंसान भगोड़ा और बेईमान है।
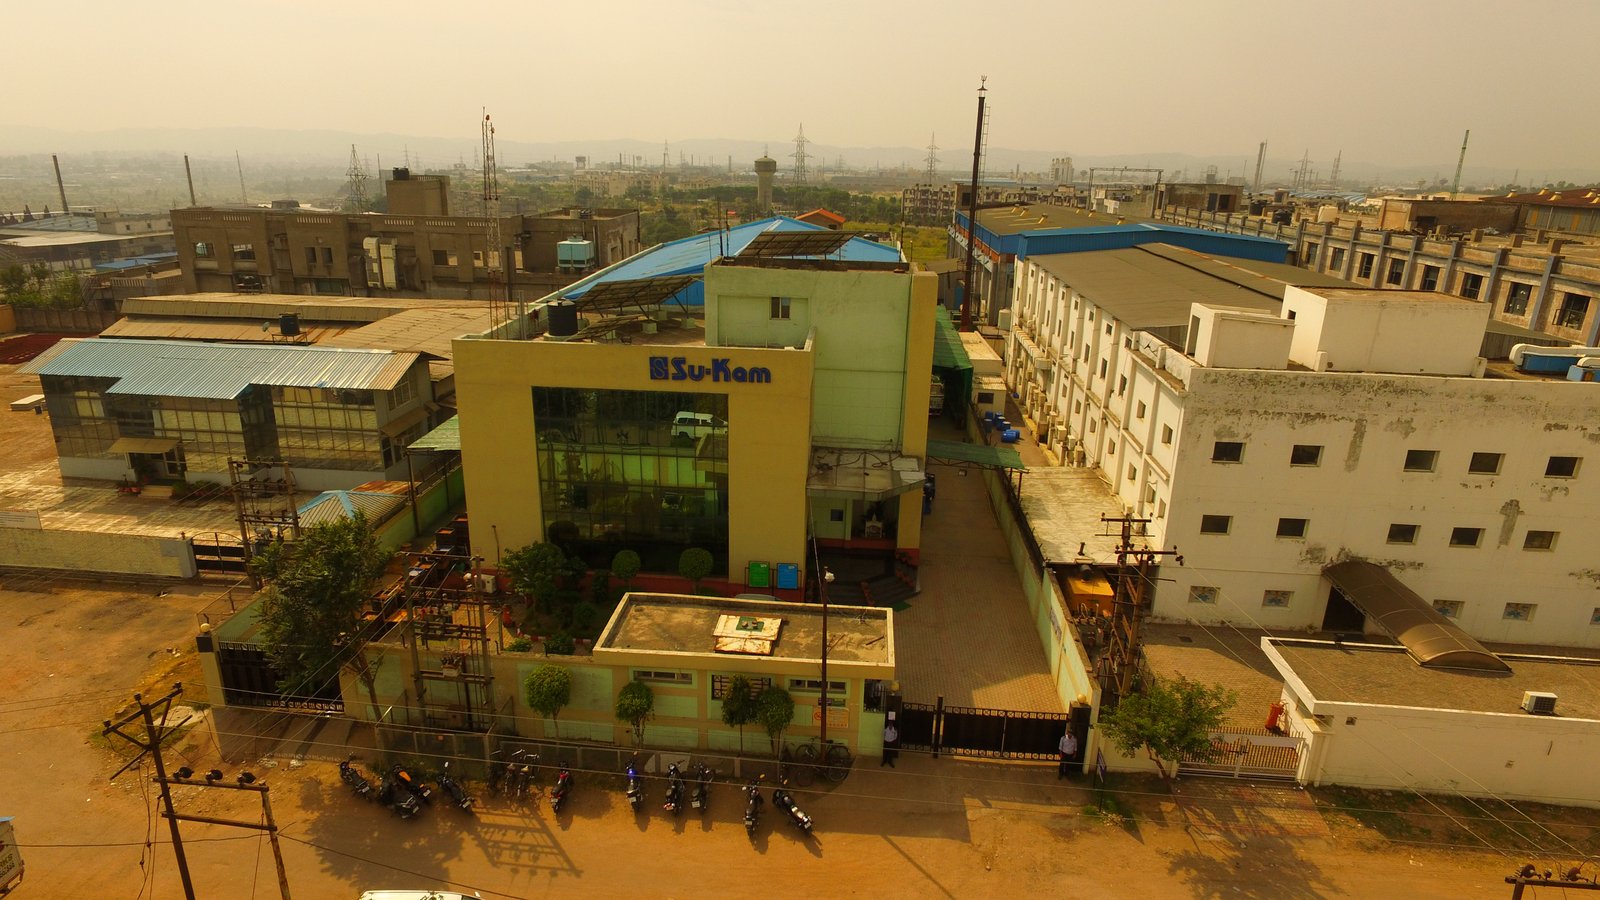
जिस इंजीनियर ने तीस साल तक देश की ऊर्जा सुरक्षा के लिए इन्वर्टर बनाए, जिसने लाखों घरों को रौशन किया, वह अपने ही देश में एक बिना अधिकार वाला आर्थिक बंदी बनकर रह जाता है।
पर्सनल गारंटी: भारत बनाम दुनिया
| पैमाना | अमेरिकी/यूरोपीय बाज़ार | भारत का आईबीसी मॉडल |
|---|---|---|
| लिमिटेड लायबिलिटी | पवित्र सिद्धांत; असाधारण धोखाधड़ी (Piercing the Veil) के बिना निजी संपत्ति अछूती। | केवल कागज़ी दिखावा; हर मध्यम और बड़े मैन्युफैक्चरर से पर्सनल गारंटी अनिवार्य। |
| फ़ैक्टरी का नुक़सान | बाज़ार का घाटा माना जाता है; बैंक और इक्विटी दोनों रिस्क साझा करते हैं। | बैंक अपनी नासमझी का पूरा बट्टा फाउंडर की निजी संपत्ति से वसूलते हैं। |
| री-स्टार्ट का अवसर | 2-3 साल में डिस्चार्ज मिलकर नया बिज़नेस शुरू करने की आज़ादी। | मुक़दमों का अंतहीन दलदल; आजीवन आर्थिक और सामाजिक पंगुता। |
| मानसिक दबाव | कॉरपोरेट विफलता को व्यक्तिगत चरित्र से अलग रखा जाता है। | चरित्र-हनन, पुलिसिया धमकियाँ और परिवार की खुली प्रताड़ना। |
निष्कर्ष: क्या कोई आने वाली पीढ़ी जोखिम उठाएगी?
आज जब स्टार्टअप्स के दौर में लोग हार्डवेयर और सेमीकंडक्टर बनाने की बातें करते हैं, तो उन्हें बैंकों के इस छुपे हुए फंदे को देखना चाहिए।
अगर एक फ़ैक्टरी लगाने की अंतिम क़ीमत यह है कि घाटा होने पर आपकी निजी आज़ादी, आपकी बचत और आपके परिवार की छत छीन ली जाएगी—तो कोई भी आत्मसम्मान वाला इंसान भारत में मैन्युफैक्चरिंग क्यों करेगा? वह ट्रेडिंग करेगा, चीन से माल आयात करके री-ब्रांड करेगा, या किसी दूसरे मुल्क जाकर कंपनी रजिस्टर करवा लेगा।
पर्सनल गारंटी भारतीय विनिर्माण के ताबूत में ठोकी गई वह आख़िरी कील है जिसने भारत के बिल्डर्स की रीढ़ तोड़ दी है।
लेकिन इस पूरी तबाही में जब कंपनी मिट जाती है और फाउंडर बर्बाद हो जाता है—तो क्या इस लूट को अंजाम देने वाले आरपी और लिक्विडेटर पर कोई उंगली उठती है?
जब नियामक खुद यह मान ले कि लिक्विडेटर और आरपी ने धांधली की, उन पर पेनल्टी ठोक दे—तो क्या उस उद्यमी को उसकी फ़ैक्टरी वापस मिलती है?
उस व्यवस्थागत पाखंड की खुली पोल खोलेंगे हम भाग 10: IBBI Penalised the RP and the Liquidator — But Who Compensates the Builder? में।
← भाग 08 · अगला अध्याय → भाग 10 · Read in English →
अक्सर पूछे जाने वाले सवाल (FAQ)
- Q1: क्या भारत में पर्सनल गारंटी के बिना मैन्युफैक्चरिंग लोन मिल सकता है?
- व्यावहारिक रूप से नहीं। भारतीय बैंक (विशेषकर सरकारी बैंक) किसी भी मध्यम या बड़े विनिर्माता को बिना प्रमोटर की पर्सनल गारंटी और निजी अचल संपत्ति गिरवी रखे वर्किंग कैपिटल या टर्म लोन स्वीकृत नहीं करते।
- Q2: 2019 की अधिसूचना ने पर्सनल गारंटरों पर क्या असर डाला?
- 15 नवंबर 2019 की सरकारी अधिसूचना ने बैंकों को यह अधिकार दे दिया कि वे कंपनी के साथ-साथ सीधे NCLT में प्रमोटर के ख़िलाफ़ पर्सनल इनसॉल्वेंसी की याचिका दायर कर सकते हैं, जिससे प्रमोटर की निजी संपत्तियाँ भी अदालती नियंत्रण में आ जाती हैं।
- Q3: क्या कंपनी के बिकने के बाद भी पर्सनल गारंटी बची रहती है?
- हाँ। सुप्रीम कोर्ट के फैसलों के अनुसार, यदि कंपनी के रिज़ॉल्यूशन या लिक्विडेशन से बैंकों का पूरा क़र्ज़ चुकता नहीं होता, तो बैंक बचे हुए बकाया (Shortfall) की वसूली के लिए पर्सनल गारंटर के ख़िलाफ़ कार्रवाई जारी रख सकते हैं।
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · HI
टूटा हुआ सिस्टम - भाग 03 · HI
IBC: क़र्ज़ का जाल - भाग 04 · HI
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · HI
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · आप यहाँ हैं
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · HI
कार और फ़ैक्टरी - भाग 13 · HI
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →