होम लोन बनाम फ़ैक्टरी लोन: सरफ़ैसी और आईबीसी मिलकर निर्माता पर कैसे हमला बोलते हैं
जब कोई व्यक्ति घर का लोन लेता है, तो कोर्ट-कचहरी और नियम-क़ायदे उसे हर मोड़ पर सुरक्षा देते हैं। लेकिन जब कोई उद्यमी देश में फ़ैक्टरी लगाने के लिए इंडस्ट्रियल लोन लेता है, तो बैंक SARFAESI Act और IBC की दोहरी तोपें खोल देते हैं—60 दिन के नोटिस पर ज़मीन पर क़ब्ज़ा, बिना ट्रायल के तालाबंदी और पर्सनल गारंटी का फंदा। जानिए भारत का बैंकिंग क़ानून विनिर्माण करने वाले को कंज्यूमर से भी बदतर क्यों मानता है।
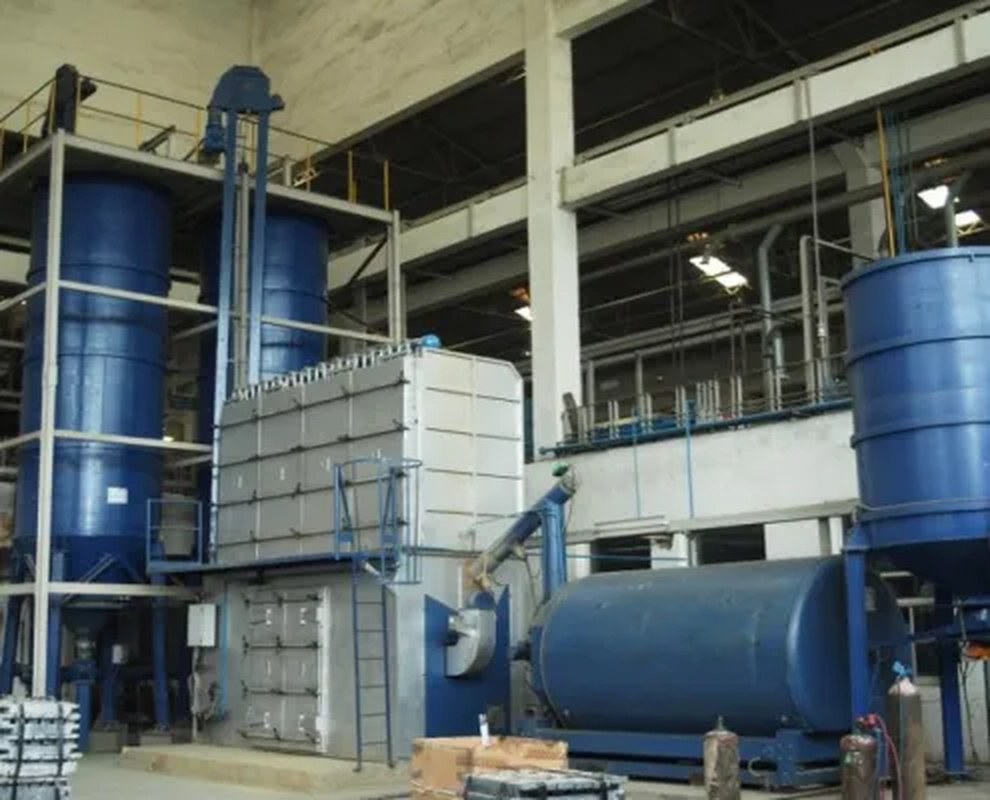
“अगर एक आम नागरिक अपने 2-BHK फ्लैट की ईएमआई देने में छह महीने चूक जाए, तो बैंक उसे तुरंत बेघर नहीं कर सकता; अदालतें, कंज्यूमर फोरम और मानवाधिकार के नियम उसके बचाव में खड़े हो जाते हैं। लेकिन अगर एक विनिर्माता अपनी 5,000 कर्मचारियों वाली फ़ैक्टरी के लिए लिए गए इंडस्ट्रियल लोन पर 90 दिन का विलंब कर दे, तो बैंक SARFAESI Act की धारा 13(2) और IBC की दोहरी तोपें लेकर सीधे प्लांट के गेट पर ताला ठोकने पहुँच जाते हैं। भारत में मकान ख़रीदना एक सुरक्षित अधिकार है, लेकिन फ़ैक्टरी लगाना एक संगीन जुर्म।”
किसी भी संप्रभु राष्ट्र की वास्तविक पूँजी उसकी फ़ैक्टरियाँ, उसके वर्कशॉप्स और उसकी उत्पादन क्षमता होती है। मकान उपभोग (Consumption) है; फ़ैक्टरी उत्पादन (Creation) है।
लेकिन आज़ाद भारत के वित्तीय क़ानूनों का इतिहास उठाकर देखिए: हर नया क़ानून उपभोग करने वाले को सुरक्षा देने के लिए बनाया गया, और उत्पादन करने वाले के हाथ-पैर बाँधने के लिए गढ़ा गया।
2002 में आया SARFAESI Act (Securitisation and Reconstruction of Financial Assets and Enforcement of Security Interest Act)।
इस क़ानून ने बैंकों को एक ऐसी अनियंत्रित ताक़त दे दी जो दुनिया के किसी भी विकसित लोकतंत्र में देखने को नहीं मिलती: बिना किसी अदालत के आदेश के, बिना किसी न्यायिक ट्रायल के, बैंक सिर्फ़ 60 दिन का नोटिस देकर किसी भी चालू कारख़ाने पर क़ब्ज़ा कर सकते हैं।
और 2016 में जब इस पर IBC का हथौड़ा चढ़ा, तो विनिर्माता के लिए बचने का आख़िरी रास्ता भी बंद हो गया।
1. सरफ़ैसी (SARFAESI) का 60-दिन का फ़ाँसी का फंदा
सरफ़ैसी क़ानून की धारा 13(2) और 13(4) का क्रूर खेल समझिए:
- धारा 13(2) का नोटिस: जैसे ही कोई खाता 90 दिन तक नियमित नहीं रहता (NPA बनता है), बैंक एक नोटिस भेजता है—“60 दिन के भीतर पूरा बकाया एकमुश्त चुकाओ।” किसी भी चालू मैन्युफैक्चरिंग कंपनी के लिए, जिसकी पूँजी बाज़ार के इन्वेंट्री और डिस्ट्रीब्यूटर्स में फँसी हो, 60 दिन में ₹50 या ₹100 करोड़ का कैश जुटाना असंभव होता है।
- धारा 13(4) का क़ब्ज़ा: 60 दिन पूरे होते ही बैंक ज़िला मजिस्ट्रेट (DM/CMM) के पास जाता है। कोई सुनवाई नहीं होती, बिज़नेस की व्यावहारिक स्थिति नहीं देखी जाती। पुलिस फ़ोर्स लेकर बैंक अफ़सर फ़ैक्टरी के गेट पर पहुँचते हैं, कर्मचारियों को बाहर निकालते हैं और ताला जड़ देते हैं।
- DRT की अंधी गुफ़ा: अगर प्रमोटर को इस ज़्यादती के ख़िलाफ़ अपील करनी है, तो उसे जाना पड़ता है Debt Recovery Tribunal (DRT) में। लेकिन अपील की पहली शर्त क्या है? क़ानून कहता है कि पहले बकाए का 25% से 50% कैश कोर्ट में जमा कराओ! जिस कंपनी के खाते बैंक ने खुद सीज़ कर रखे हों, वह करोड़ों रुपये जमा कहाँ से कराएगी?
2. होम लोन बनाम फ़ैक्टरी लोन: असमानता की खाई
ज़रा एक आम होम लोन और एक विनिर्माता के इंडस्ट्रियल लोन के बीच का फ़र्क देखिए:
| पैमाना | रिटेल होम लोन (Home Loan) | मैन्युफैक्चरिंग फ़ैक्टरी लोन (Factory Loan) |
|---|---|---|
| प्रकृति | व्यक्तिगत उपभोग (Consumption)। | उत्पादन, रोज़गार और निर्यात का निर्माण (Production)। |
| री-स्ट्रक्चरिंग की सुविधा | नौकरी छूटने पर बैंक अक्सर लोन की अवधि (Tenure) बढ़ा देते हैं। | ज़रा सा संकट आने पर तुरंत क्रेडिट लाइन्स काट दी जाती हैं। |
| क़ानूनी सुरक्षा | अदालतों का रुख़ सहानुभूतिपूर्ण; मानवाधिकार और आश्रय का अधिकार। | SARFAESI और IBC का दोहरा हमला; कोई न्यायिक ट्रायल नहीं। |
| पर्सनल गारंटी | सामान्यतः कोई पर्सनल गारंटी नहीं; केवल संपत्ति मॉर्गेज। | अनलिमिटेड पर्सनल गारंटी—परिवार की अन्य संपत्तियाँ भी दांव पर। |
| डिफ़ॉल्ट का असर | केवल एक परिवार का आवास प्रभावित। | 5,000 मज़दूर सड़क पर, 50 सप्लायर्स बर्बाद और राष्ट्रीय उत्पादन ठप। |
3. सरफ़ैसी + आईबीसी: बैंकों का दोहरा चक्रव्यूह
भारतीय बैंकों ने विनिर्माताओं का शिकार करने के लिए दो अलग-अलग क़ानूनों का एक ज़हरीला कॉकटेल तैयार कर लिया है:
- अगर फ़ैक्टरी बेचनी हो: तो वे SARFAESI में जाकर संपत्ति पर क़ब्ज़ा करते हैं और ऑक्शन का नोटिस निकाल देते हैं।
- अगर प्रमोटर को पूरी तरह बाहर करना हो: तो वे IBC की धारा 7 में अर्ज़ी लगाकर NCLT चले जाते हैं। NCLT में जाते ही बोर्ड सस्पेंड हो जाता है, धारा 29A के तहत प्रमोटर बिड लगाने से अयोग्य हो जाता है, और पूरी कंपनी आरपी के हाथ में आ जाती है।
- और बाकी बची कसर पर्सनल इनसॉल्वेंसी से: जब फ़ैक्टरी सरफ़ैसी या आईबीसी में कौड़ियों के भाव बिक जाती है, तो बैंक बाकी घाटे की वसूली के लिए प्रमोटर की पर्सनल गारंटी भुनाने पहुँच जाते हैं।
यह कोई क़ानूनी समाधान प्रक्रिया नहीं है; यह एक ऐसा चक्रव्यूह है जिसमें एक बार पैर रखने के बाद किसी भी भारतीय विनिर्माता का ज़िंदा बच निकलना नामुमकिन बना दिया गया है।
4. मेक इन इंडिया का खोखलापन
हम किस मुँह से दुनिया को कहते हैं कि “आइए और भारत में बनाइए”?
कोई भी विदेशी कंपनी या घरेलू युवा उद्यमी जब यह देखता है कि भारत में:
- फ़ैक्टरी को संकट के समय कोई ब्रिज लोन नहीं मिलता,
- 90 दिन के डिफ़ॉल्ट पर पुलिस लेकर बैंक फ़ैक्टरी सील कर देते हैं,
- और क़ानून फ़ैक्टरी चलाने वाले को सड़क पर लाने के लिए डिज़ाईन किया गया है—
तो वह फ़ैक्टरी लगाने का विचार ही त्याग देता है।
यही वजह है कि भारत का सर्विस सेक्टर और रियल एस्टेट तो फलता-फूलता दिखता है, लेकिन कोर मैन्युफैक्चरिंग जीडीपी के 15-16% पर ही दम तोड़ रही है। हमने उत्पादन करने वालों को क़ानूनन प्रताड़ित करने का पूरा इंतज़ाम कर रखा है।
निष्कर्ष: जब तक उत्पादन को सुरक्षा नहीं मिलेगी…
अगर भारत को एक आत्मनिर्भर औद्योगिक राष्ट्र बनना है, तो फ़ैक्टरी लोन के नियमों को तत्काल बदलना होगा।
कारख़ाना कोई सट्टेबाज़ी का अड्डा नहीं है; वह राष्ट्र का उत्पादक अंग है। जब तक एक फ़ैक्टरी को एक आवासीय मकान से भी कम क़ानूनी सुरक्षा मिलेगी, तब तक भारत में कोई बड़ा औद्योगिक ढाँचा खड़ा नहीं हो सकता।
और जब यह क़ानून देश के सबसे बड़े औद्योगिक घरानों तक पहुँचता है, तो क्या होता है?
क्या यह सिर्फ़ पहले पीढ़ी के फाउंडर्स का संकट है, या मीडिया और इंफ़्रास्ट्रक्चर के दिग्गजों को भी इसी तरह पर्सनल इनसॉल्वेंसी के दलदल में घसीटा गया?
सुभाष चंद्रा और एस्सेल ग्रुप के हाई-प्रोफ़ाइल केस ने पर्सनल गारंटी के इस पूरे खेल को कैसे दोबारा परिभाषित किया?
उस कानूनी मोड़ की पड़ताल करेंगे हम भाग 14: Subhash Chandra and the Personal Insolvency Rewrite — When the Big Fish Got Caught in the Net में।
← भाग 12 · अगला अध्याय → भाग 14 · Read in English →
अक्सर पूछे जाने वाले सवाल (FAQ)
- Q1: SARFAESI Act की धारा 13(2) और 13(4) क्या हैं?
- धारा 13(2) के तहत बैंक एनपीए होने पर ऋणी को 60 दिन के भीतर पूरा बकाया चुकाने का कानूनी नोटिस देता है। यदि भुगतान नहीं होता, तो धारा 13(4) के तहत बैंक को बिना किसी अदालती मुक़दमे के सीधे बंधक रखी गई संपत्ति (फ़ैक्टरी/ज़मीन) पर भौतिक क़ब्ज़ा करने और उसे नीलाम करने का अधिकार मिल जाता है।
- Q2: क्या होम लोन की तुलना में फ़ैक्टरी लोन पर डिफ़ॉल्ट की प्रक्रिया अधिक कठोर है?
- हाँ। होम लोन में व्यक्ति के पास मानवाधिकार, उपभोक्ता फोरम और अदालतों से स्थगन (Stay) पाने के व्यापक विकल्प होते हैं। फ़ैक्टरी लोन में बैंक SARFAESI और IBC का तुरंत इस्तेमाल करके उत्पादन इकाइयाँ सील कर देते हैं, जिससे अपील करने से पहले ही पूरा बिज़नेस नष्ट हो जाता है।
- Q3: क्या DRT में अपील करने के लिए पैसा जमा कराना अनिवार्य है?
- हाँ। SARFAESI Act की धारा 18 के अनुसार, यदि कोई प्रमोटर डीआरटी (DRT) या अपीलेट ट्रिब्यूनल (DRAT) में बैंक की कार्रवाई के ख़िलाफ़ अपील करना चाहता है, तो उसे बैंक द्वारा दावा किए गए बकाए का 25% से 50% तक प्री-डिपॉज़िट के रूप में अदालत में जमा करना पड़ता है, जो संकटग्रस्त विनिर्माता के लिए असंभव होता है।
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · HI
टूटा हुआ सिस्टम - भाग 03 · HI
IBC: क़र्ज़ का जाल - भाग 04 · HI
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · HI
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · HI
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · HI
कार और फ़ैक्टरी - भाग 13 · आप यहाँ हैं
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →