Section 29A: वो क़ानून जो फ़ैक्टरी बनाने वाले को ही बोली से बाहर कर देता है
रॉग इंडस्ट्रियलिस्ट्स को सस्ते में एसेट वापस खरीदने से रोकने के नाम पर Section 29A लाया गया। लेकिन उसने आपराधिक फ़्रॉड और असली औद्योगिक संकट में फ़र्क नहीं किया। हर फर्स्ट-जनरेशन फाउंडर को छूत का अपराधी मानकर क़ानून ने बिल्डर को अपनी ही कंपनी बचाने से रोक दिया—और चालू मैन्युफैक्चरिंग को कबाड़ लिक्विडेशन के हवाले कर दिया।
“Section 29A was enacted to stop crony capitalists, but it became a blunt axe that decapitated honest manufacturing promoters—the only people who actually had the technical know-how to run the machines.”
(Section 29A क्रॉनी कैपिटलिस्ट्स को रोकने आया था, लेकिन वह ईमानदार मैन्युफैक्चरिंग प्रमोटर्स का सिर काटने वाली कुल्हाड़ी बन गया—उन्हीं लोगों का जो मशीनें चलाना सच में जानते थे।)
1. ₹250 करोड़ का ब्रेकथ्रू
मैंने बहुत लोगों से बात की। बिज़नेस, तकनीक, ब्रांड समझाया। कई सच में रुचि रखते थे। और उनमें से एक था कोटक। वे आना चाहते थे, मेजॉरिटी स्टेक माँगा, और मुझे ₹250 करोड़ की टर्म शीट दी।
उस दिन का अहसास बताना मुश्किल है। सब कुछ झेलने के बाद—असली पैसा, असली पार्टनर, और सु-काम को ज़िंदा रखने का रास्ता, जिसमें मैं भी रीबिल्ड में शामिल रहूँ। लंबे समय बाद पहली बार खुशी हुई। वह खुशी टिकी नहीं।
2. फिर आया Section 29A — पीछे मुड़कर मुझ पर
जब मैं यह बचाव जुटा रहा था, Section 29A अस्तित्व में नहीं था। क़ानून में प्रमोटर के समाधान का हिस्सा बनने पर कोई रोक नहीं थी। जो डील मैंने बनाई, वह उस वक़्त लागू किसी नियम को नहीं तोड़ती थी।
फिर आया Section 29A—मीडिया और विपक्ष के दबाव में, जो चिल्ला रहे थे कि प्रमोटर ‘पिछले दरवाज़े’ से कंपनी वापस खरीद रहे हैं। उसने कंपनी से जुड़े प्रमोटर—खासकर विलफुल डिफ़ॉल्टर टैग वाले—को किसी भी रिज़ॉल्यूशन का हिस्सा बनने से अयोग्य कर दिया।
“जो क़ानून मेरे काम के वक़्त लागू ही नहीं था, उसे बाद में पीछे घुमाकर उस बचाव को रद्द करने के लिए इस्तेमाल किया गया जो उस समय पूरी तरह क़ानूनी था।”
मेरा ब्रेकथ्रू इसलिए नहीं मरा कि डील ख़राब थी या मैंने कोई तब का क़ानून तोड़ा—बल्कि इसलिए कि नया क़ानून लिखा गया और उसे पूर्वगामी प्रभाव से मुझ पर तान दिया गया। ₹250 करोड़ मिट गए।
हमने फिर भी उस कोटक टर्म शीट के साथ बिड लगाई। बिड खारिज हुई। तीन साल इंतज़ार—जिसमें संगठन नष्ट हुआ। अंत में ~₹8 करोड़ रिकवरी, और COVID में ब्रांड ₹0 पर।
3. मेरा पहला सवाल: डेटा कहाँ है?
क्या IBBI के पास Section 29A से पहले और बाद की रिकवरी का कोई डेटा है? क्या किसी ने दिखाया कि प्रमोटर पर रोक से रिकवरी सुधरी, वैल्यू बची, या नौकरियाँ बचीं?
नहीं। कोई ऐसा अध्ययन नहीं था। यह अफ़वाह थी—राजनीतिक और मीडिया नैरेटिव की प्रतिक्रिया, सबूत की नहीं। हज़ारों फाउंडर्स को अपनी कंपनी से बाहर करने वाला क़ानून एक नारे पर पास हुआ, एक भी नंबर पर नहीं।
4. भारत में बुरा क़ानून कभी वापस नहीं जाता
जब यहाँ बुरा क़ानून बन जाता है, क्या कभी वापस लिया जाता है? लगभग कभी नहीं। हम मीडिया ट्रायल और विपक्ष को शांत करने के लिए क़ानून पर क़ानून जोड़ते रहते हैं। शायद ही निरस्त करते हैं, शायद ही मापते हैं कि पिछला क़ानून काम भी किया या नहीं।
और कागज़ और व्यवहार के बीच की खाई में ईमानदार नहीं जीतता—जो क़ानून को मोड़ना जानता है वही जीतता है। 29A जैसी कुंद हथियार चालाक को नहीं पकड़ती; सीधा आदमी कुचलती है।
5. Section 29A ने समस्याएँ सुलझाईं कम, पैदा कीं ज़्यादा
रोक असल में क्या करती है? कंपनी ज़िंदा रखने को सबसे बेक़रार व्यक्ति—फाउंडर—को कहते हो कि वह भविष्य का हिस्सा कभी नहीं बन सकता। फिर वह क्या करे? परिणाम में हिस्सेदारी छिनने के बाद उसके पास एक ही लीवर बचता है: लड़ना, मुकदमेबाज़ी, देरी। वह कंपनी की बिक्री रोकने के लिए सब कुछ करता है जिसे वह प्यार करता है। रिज़ॉल्यूशन तेज़ करने वाला क़ानून खुद उसे धीमा कर देता है—यह मैंने CIRP के अंदर जिया।
6. ‘बेनामी’ का डर—एक स्ट्रॉमैन
दलील थी कि प्रमोटर फ्रंट्स से चुपके कंपनी वापस खरीद लेंगे—बेनामी। लेकिन कंपनी बेनामी प्लॉट नहीं। IBC के तहत खरीदार को नेटवर्थ, फंड्स का स्रोत, स्टैंडिंग दिखाना पड़ता है। असली नेटवर्थ वाला व्यक्ति किसी और के लिए बेनामी फ्रंट बनकर अपनी साख नहीं दाँव पर लगाएगा। डर सुनने में डरावना था—और लगभग पूरी तरह अतिरंजित। कुल बैन से बेहतर तरीके मौजूद थे।
7. UK और US यही डर कैसे सँभालते हैं
यूनाइटेड किंगडम ने बैन नहीं किया—रेगुलेट किया। पूर्व मालिक/मैनेजमेंट ‘प्री-पैक’ में वापस खरीद सकते हैं; कनेक्टेड पार्टी पर स्वतंत्र इवैल्यूएटर रिपोर्ट या क्रेडिटर्स की मंज़ूरी। पारदर्शिता—कुल पाबंदी नहीं।
अमेरिका Chapter 11 में मौजूदा मैनेजमेंट अक्सर ‘Debtor-in-Possession’ रहकर टर्नअराउंड चलाता है। भारत ने उलटा किया: बिल्डर को गेट के बाहर।
8. बैन मत करो—शर्तें बनाओ
- विलफुल डिफ़ॉल्टर/फ़्रॉड को ईमानदार फाउंडर से अलग करो—सिर्फ़ वाकई दोषी पर रोक।
- ईमानदार प्रमोटर को निगरानी में बोली लगाने दो—UK जैसी स्वतंत्र इवैल्यूएटर रिपोर्ट।
- नेटवर्थ और फंड्स का स्रोत रिकॉर्ड पर पूर्ण डिस्क्लोज़र।
- बेनामी डर का जवाब पारदर्शिता से दो, कुल बहिष्कार से नहीं।
9. असल क़ीमत क्या थी
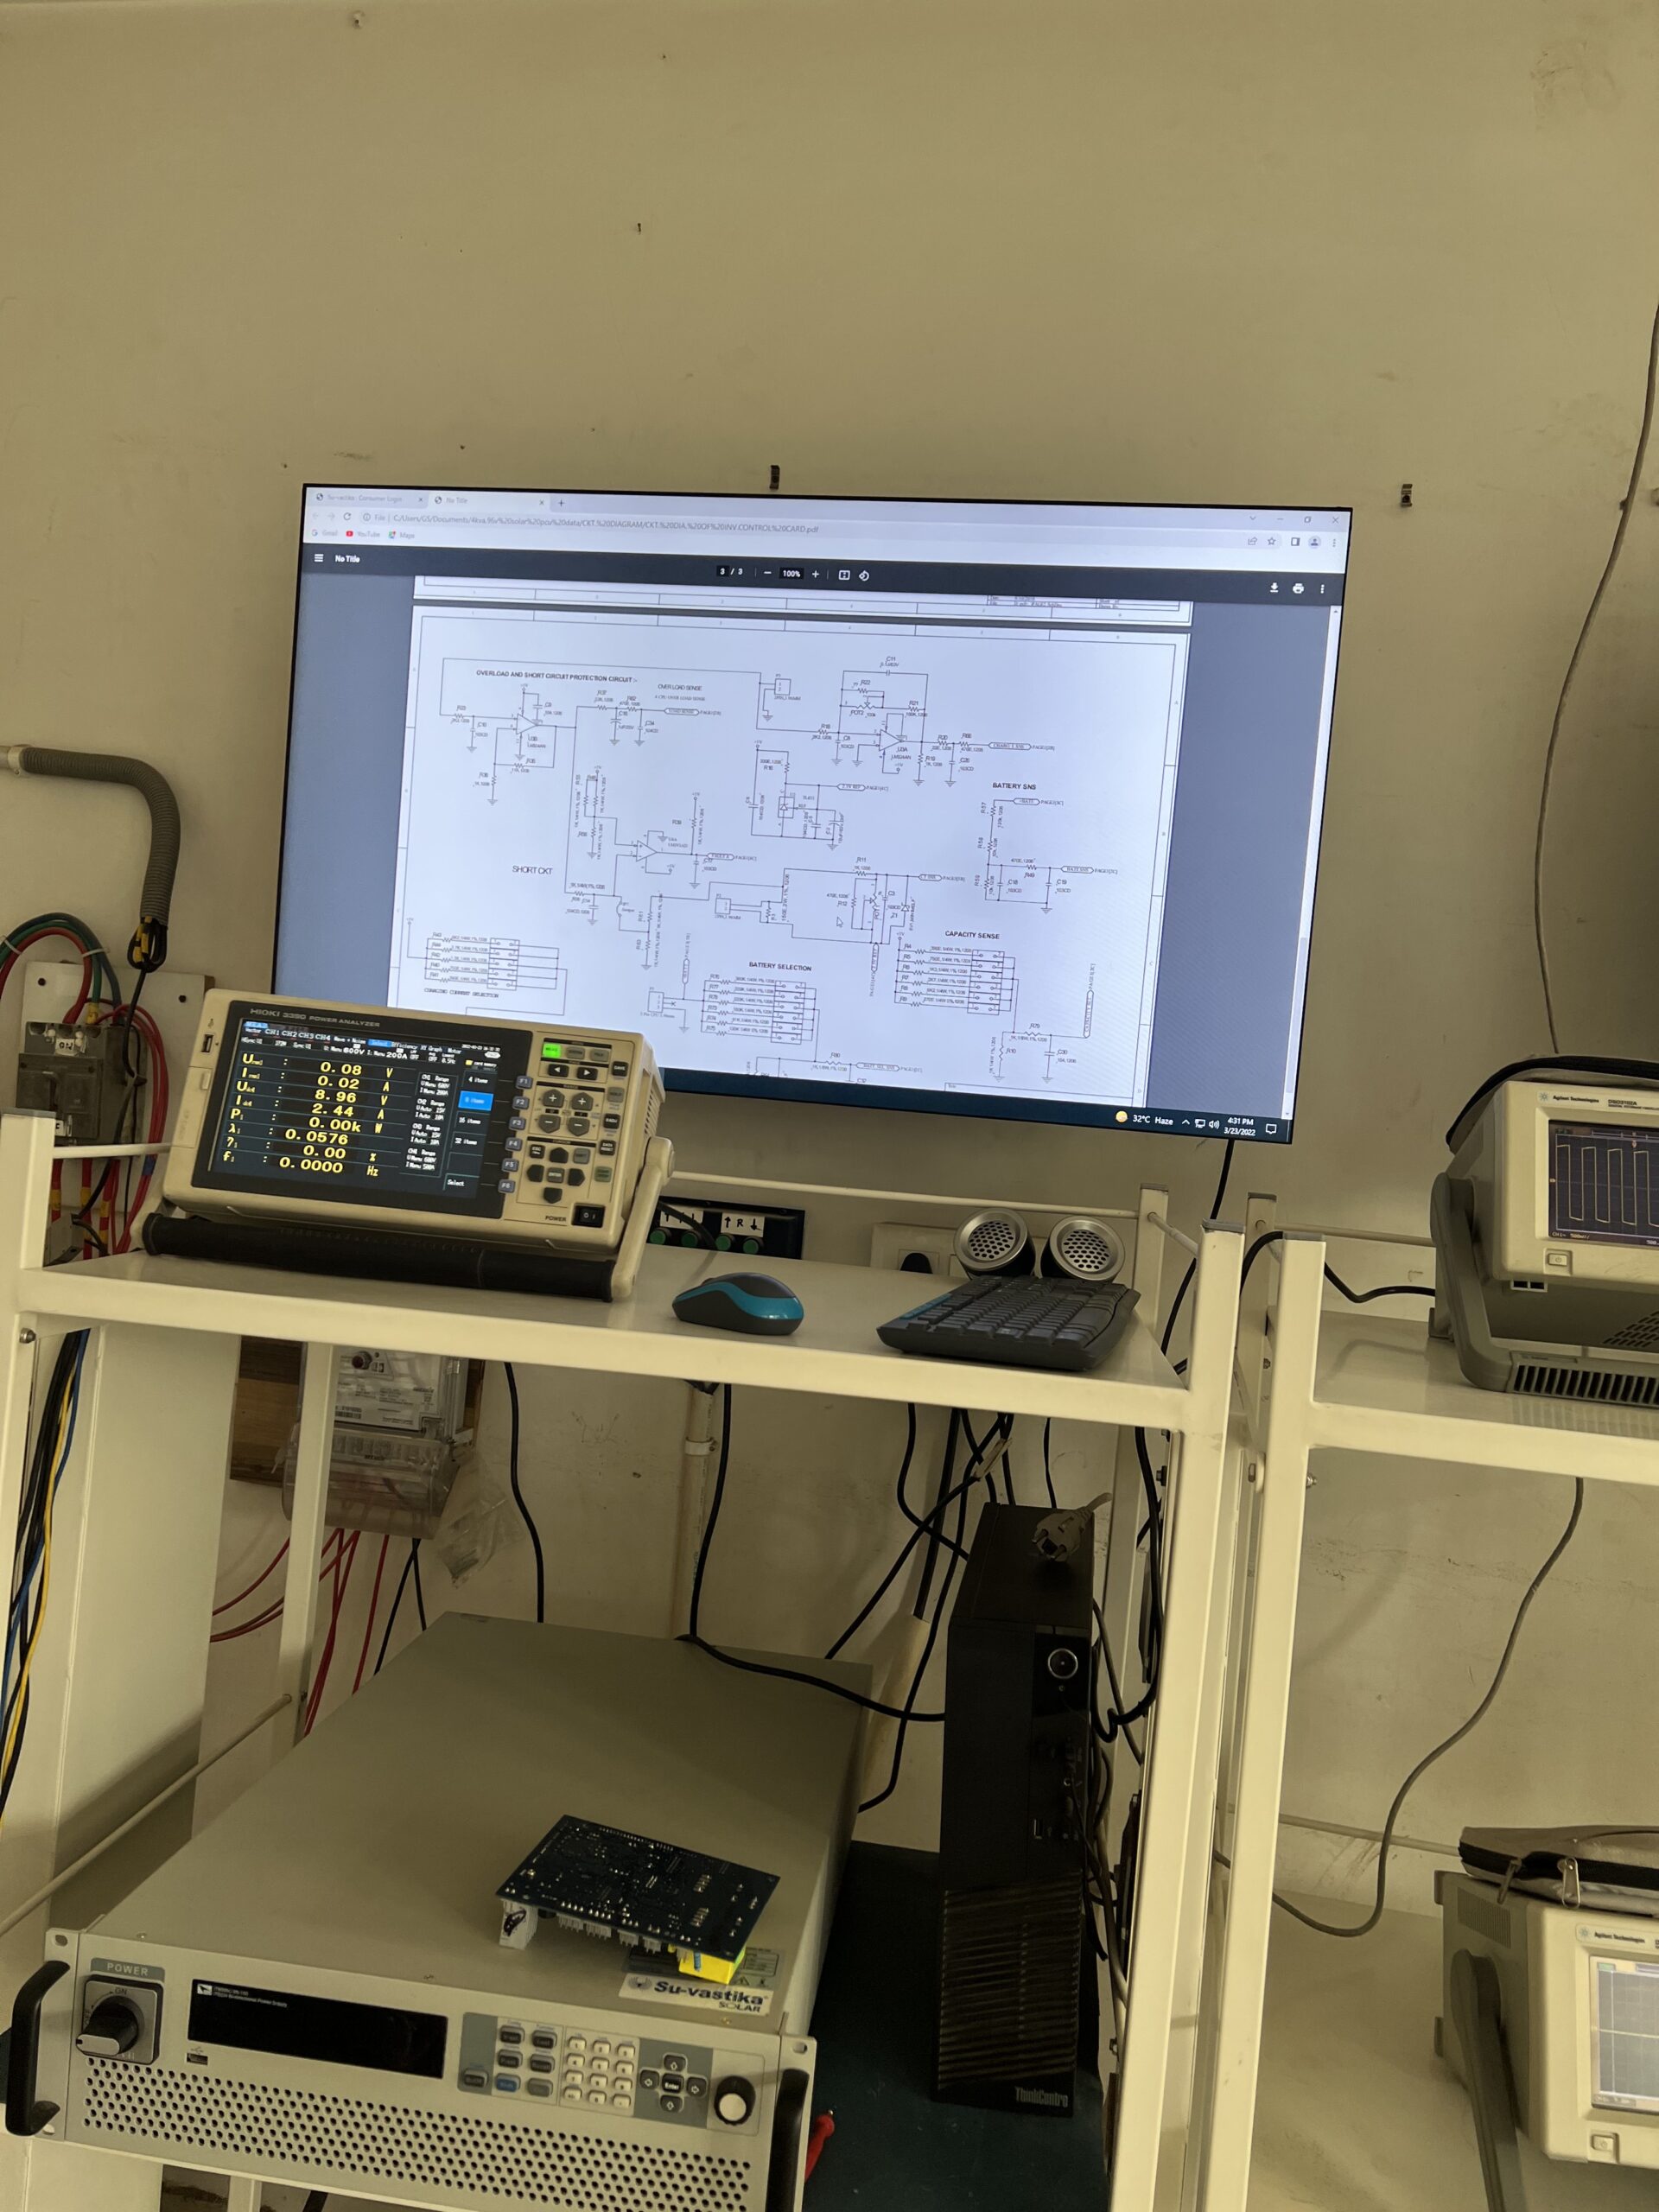
Section 29A ने सु-काम की वैल्यू नहीं बचाई। उसने वही एक बचाव नष्ट कर दिया जो मैंने सच में जुटाया था, और तस्वीर से उस व्यक्ति को हटा दिया जो कंपनी रीबिल्ड करने को सबसे प्रेरित था। बेईमान प्रमोटर्स से सुरक्षा के नाम पर क़ानून ने एक ईमानदार को सज़ा दी—और मेरी नज़र में रिकवरी को भी।
अंत में मैंने सिर्फ़ कंपनी नहीं खोई; जैसा मैंने लिखा, जो कुछ निजी था वह भी। क्योंकि जो क़ानून बिल्डर को बाहर करता है, वह सिस्टम साफ़ नहीं करता—वह सिर्फ़ यह पक्का करता है कि जो उसने बनाया, उसके बचने का एक मौक़ा और कम हो जाए।
अगला अध्याय: CIRP के 180 दिन—फाउंडर की बेबसी का अंदरूनी रिकॉर्ड। Part 06: Inside the CIRP — 180 Days।
← भाग 04 · अगला अध्याय (EN) → Part 06 · Read in English →
अक्सर पूछे जाने वाले सवाल (FAQ)
- Q1: Section 29A क्या है?
- यह कुछ व्यक्तियों—जिनमें कई डिफ़ॉल्टिंग प्रमोटर शामिल—को रिज़ॉल्यूशन प्लान जमा करने से अयोग्य ठहराता है, जिससे मूल फाउंडर अक्सर अपनी कंपनी वापस लेने की बोली नहीं लगा सकते।
- Q2: उद्यमी इसकी आलोचना क्यों करते हैं?
- क्योंकि यह व्यवहार्य बिज़नेस के बिल्डरों को सज़ा दे सकता है, सबसे जानकार बचाव बिड रोक सकता है, और कई मामलों में ऐसे लागू हुआ जो पहले से क़ानूनी बचाव को पीछे से काट दे।
- Q3: सु-काम के संकट की शुरुआत में 29A था?
- लेखक लिखते हैं कि जब उन्होंने सु-काम बचाना शुरू किया तब 29A नहीं था; बाद में वही दीवार बन गया जिसने बोली रोक दी।
- Q4: कुल बैन का विकल्प क्या?
- सशर्त पात्रता: फ़्रॉड/विलफुल को अलग रखो; ईमानदार फाउंडर को निगरानी, डिस्क्लोज़र और स्वतंत्र मूल्यांकन के साथ बोली लगाने दो।
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · HI
टूटा हुआ सिस्टम - भाग 03 · HI
IBC: क़र्ज़ का जाल - भाग 04 · HI
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · आप यहाँ हैं
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · HI
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · HI
कार और फ़ैक्टरी - भाग 13 · HI
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →