फ़ेयर वैल्यू बनाम लिक्विडेशन वैल्यू: काग़ज़ों का वो खेल जिससे ₹300 करोड़ की फ़ैक्टरी ₹9 करोड़ के कबाड़ में बदल दी गई
आईबीसी ने दावा किया था कि ‘Fair Value’ और ‘Liquidation Value’ निष्पक्ष बेंचमार्क हैं। लेकिन बंद कमरों में, बिना फ़ाउंडर से पूछे, 77 पेटेंट्स और ब्रांड को शून्य मानकर ऐसा वैल्यूएशन किया गया कि ₹300 करोड़ की चालू कंपनी महज़ ₹9 करोड़ की फ़ायर सेल में बदल गई—और बची हुई रक़म वसूलने के लिए पर्सनल गारंटी का फंदा कस दिया गया।
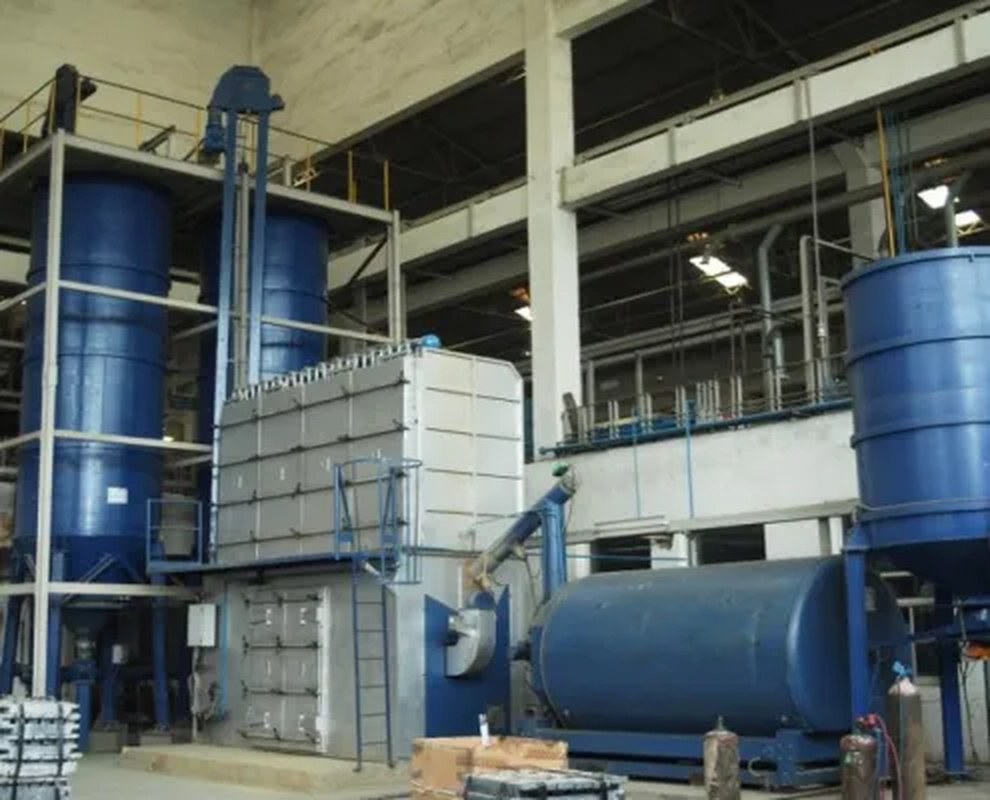
“अगर कोई कंपनी एक चालू इकाई (Going Concern) के रूप में चल रही है, तो उसकी सिर्फ़ ‘Fair Value’ हो सकती है। एक ज़िंदा, काम करती फ़ैक्टरी पर ‘Liquidation Value’ का ठप्पा लगाना ही इस बात का इक़रार है कि सिस्टम पहले दिन से उसे कबाड़ में बेचने का मन बना चुका है।”
Insolvency and Bankruptcy Code (IBC) के नियम-क़ायदे पढ़ते वक़्त सब कुछ बहुत पारदर्शी और आधुनिक नज़र आता है।
आईबीबीआई के नियमों (विशेषकर CIRP Regulations के Regulation 35) के तहत दो रजिस्टर्ड वैल्यूअर्स नियुक्त किए जाते हैं। उनका काम होता है कंपनी के दो आंकड़े निकालना:
- फ़ेयर वैल्यू (Fair Value): वह वाजिब क़ीमत जो खुली बाज़ार में सामान्य परिस्थितियों में दोनों पक्षों की सहमति से तय होनी चाहिए।
- लिक्विडेशन वैल्यू (Liquidation Value): वह डिस्ट्रेस्ड रक़म जो तब मिलेगी जब कंपनी को तुरंत नीलाम कर दिया जाए, यानी हर एसेट की फ़ायर सेल (fire sale)।
कागज़ों पर यह व्यवस्था साफ़ दिखती है। लेकिन ज़मीन पर, इन दो शब्दों के खेल ने भारत के औद्योगिक इतिहास की सबसे सुनियोजित लूट को जन्म दिया है।
यह कोई थ्योरी नहीं है। यह उस कंपनी की दास्तान है जिसे मैंने अपने जीवन के तीस साल देकर ₹600 करोड़ के रेवेन्यू वाला ब्रांड बनाया था—और जिसे कागज़ी वैल्यूएशन की बाज़ीगरी से ₹9 करोड़ की रद्दी बना दिया गया।
1. बंद कमरों का खेल: जब निर्माता को दरवाज़े के बाहर खड़ा कर दिया गया
Regulation 35 के तहत जब वैल्यूएशन की प्रक्रिया शुरू होती है, तो यह सब कुछ पूरी तरह गोपनीय (confidential) रखा जाता है।
क़ानून की सबसे अंधी विसंगति देखिए: जिस उद्यमी ने उस फ़ैक्टरी की एक-एक ईंट रखी, उसे इस वैल्यूएशन प्रक्रिया से पूरी तरह बाहर रखा जाता है।
- उससे यह नहीं पूछा जाता कि किस मशीन की कस्टमाइज़्ड वैल्यू क्या है।
- उससे यह नहीं समझा जाता कि R&D लैब्स में चल रहे प्रोटोटाइप्स की बाज़ार में क्या क़ीमत है।
- उससे डिस्ट्रीब्यूटर नेटवर्क की वैल्यू पर कोई बात नहीं होती।
बाहर से दो वैल्यूअर्स आते हैं, चंद दिन प्लांट का चक्कर लगाते हैं, और बंद कमरों में एक्सल शीट पर नंबर भरकर चले जाते हैं। वे वैल्यूएशन के स्थापित सिद्धांतों—जैसे भविष्य के कैश-फ्लो को मापने वाले Income Approach या ब्रांड ताक़त को तौलने वाले Market Approach—को सिरे से ख़ारिज कर देते हैं।
वे सिर्फ़ सबसे सुस्त और क्रूर तरीक़ा चुनते हैं: Asset Approach। यानी ज़मीन की सर्किल रेट और मशीनों का वज़न।
जिस दिन चालू फ़ैक्टरी के कागज़ पर ‘Liquidation Value’ लिख दी जाती है, उसी दिन उस फ़ैक्टरी का डेथ वारंट जारी हो जाता है। क्योंकि कमिटी ऑफ़ क्रेडिटर्स (CoC) और आने वाले नए बिडर्स उसी रद्दी भाव को अपना मानसिक बेस-प्राइस (anchoring price) मान लेते हैं।
2. ₹300 करोड़ से ₹9 करोड़: बर्बादी की क्रोनोलॉजी
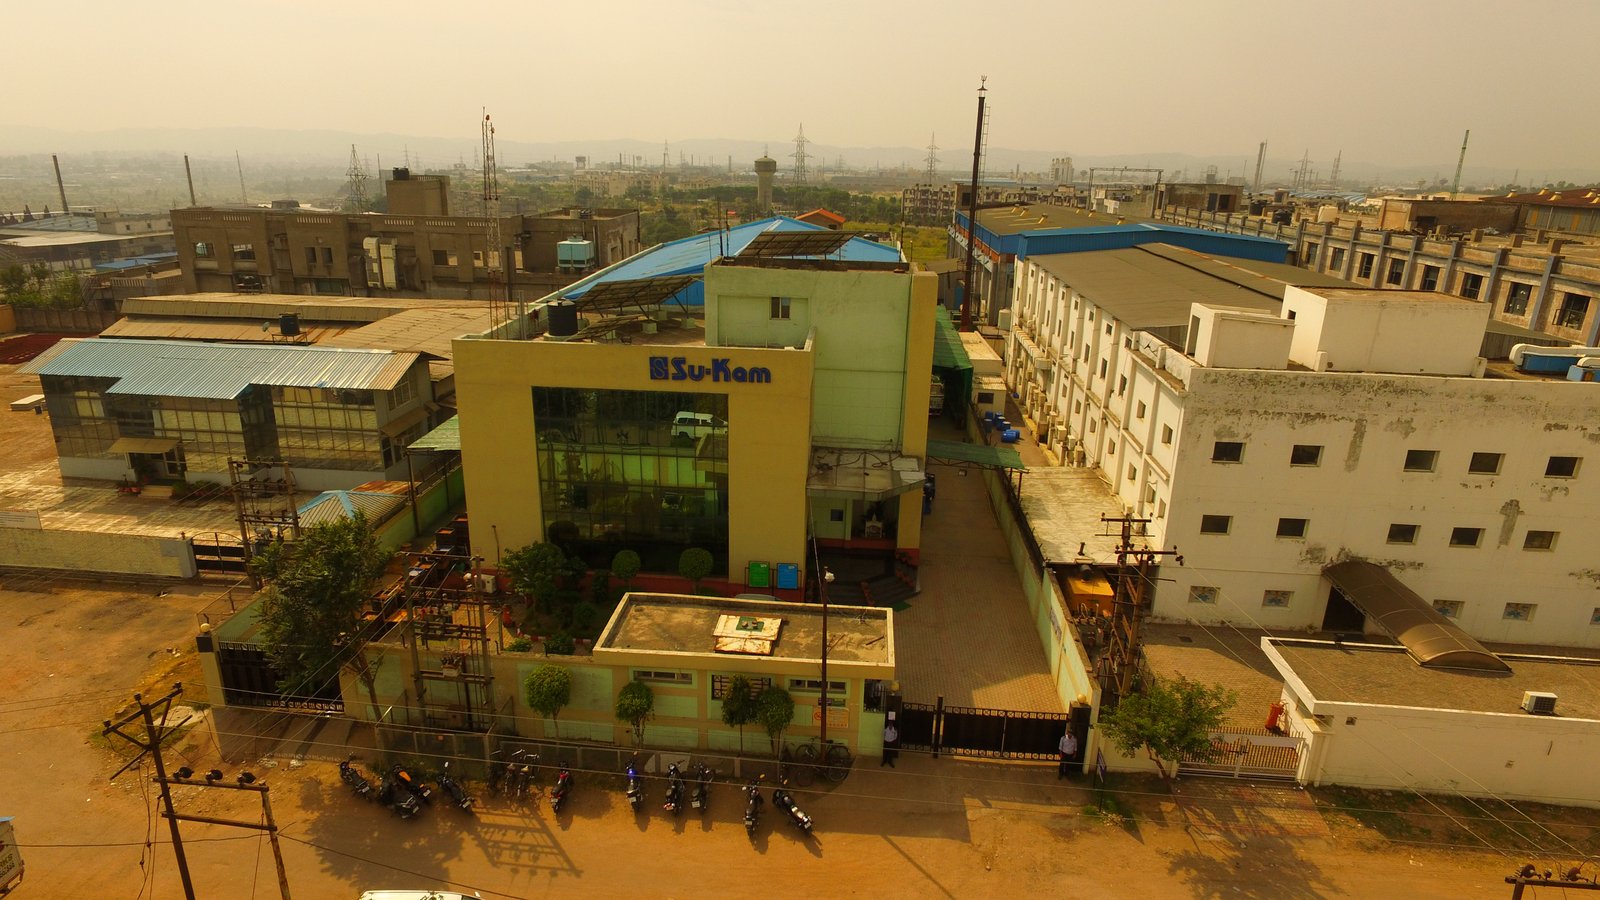
सु-काम (Su-Kam) का केस इस बात का जीता-जागता दस्तावेज़ है कि कैसे बैंकरों की हठधर्मिता और वैल्यूएशन के पाखंड ने एक राष्ट्रीय ब्रांड को मार डाला:
| पड़ाव | घटनाक्रम और आंकड़े | ज़मीनी हक़ीक़त |
|---|---|---|
| अप्रैल 2018 (CIRP एंट्री) | ~₹600 करोड़ रेवेन्यू ब्रांड | 6 चालू कारखाने, 77 तकनीकी पेटेंट्स और हज़ारों का वर्कफ़ोर्स। |
| मूल्यांकन (Valuation) | फ़ेयर वैल्यू: ~₹300 करोड़ | चालू क्षमता को नज़रअंदाज़ कर लिक्विडेशन वैल्यू का कृत्रिम दबाव बनाया गया। |
| रिज़ॉल्यूशन बिड | कोटक-समर्थित कंसोर्टियम: ₹250 करोड़ | चालू हालत में कंपनी को चलाने और हज़ारों नौकरियाँ बचाने का साफ़ प्रस्ताव। |
| CoC का फ़ैसला | बिड खारिज कर दी गई | बैंकरों ने ‘कमर्शियल विज़डम’ के अहंकार में 250 करोड़ का कैश ऑफ़र ठुकरा दिया। |
| 3 साल बाद लिक्विडेशन | बैंकों की कुल वसूली: महज़ ₹8 से 9 करोड़ | कोविड के दौरान ब्रांड ₹0 पर बिका; मशीनें कबाड़ के भाव बिकीं। |
| पेटेंट्स का हश्र | 77 रजिस्टर्ड पेटेंट्स → शून्य (₹0) | भारत की स्वदेशी सोलर और इन्वर्टर तकनीक को कागज़ों पर मिटा दिया गया। |
ज़रा इस गणित को ध्यान से देखिए।
2018 में जब कोटक-समर्थित कंसोर्टियम ₹250 करोड़ का चेक लेकर मेज़ पर बैठा था, तब बैंक उस फ़ैक्टरी को ज़िंदा रख सकते थे। कामगारों की रोज़ी-रोटी बचती, सप्लायर्स का पैसा निकलता और भारतीय बाज़ार में एक स्वदेशी ब्रांड टिकता।
लेकिन बैंकरों ने वह प्रस्ताव ठुकरा दिया। क्यों? क्योंकि उन्हें लगता था कि लिक्विडेशन में वे इससे ज़्यादा निचोड़ लेंगे।
तीन साल तक फ़ैक्टरी को बंद रखकर सड़ाया गया। मशीनों पर जंग लग गई, आरएंडडी इंजीनियर्स बिखर गए। और तीन साल बाद बैंकों के हाथ क्या लगा? महज़ ₹8 से 9 करोड़!
₹250 करोड़ छोड़कर ₹9 करोड़ पर संतोष करना—क्या इसे बैंकों की ‘कमर्शियल विज़डम’ कहा जाएगा? या यह राष्ट्रीय संपत्ति का आपराधिक विनाश है?
3. अमूर्त संपत्तियों का कत्ल: 77 पेटेंट और ब्रांड की क़ीमत ‘शून्य’?
अगर आप आज Apple, Tesla या किसी भी ग्लोबल टेक कंपनी की बैलेंस शीट देखें, तो उसकी 70% से 80% वैल्यू उसकी अमूर्त संपत्तियों (Intangibles)—यानी उसके पेटेंट्स, सॉफ़्टवेयर, डिज़ाइन्स और ब्रांड इक्विटी—में होती है।
सु-काम ने भारत में:
- पहला साइन-वेव इन्वर्टर बनाया।
- सोलर हाइब्रिड यूपीएस के पेटेंट्स रजिस्टर कराए।
- 77 पेटेंट्स का एक ऐसा पोर्टफ़ोलियो खड़ा किया जो चीन की कंपनियों को सीधे टक्कर देता था।
लेकिन आईबीसी के वैल्यूएशन में इन 77 पेटेंट्स की क़ीमत क्या लगाई गई? ज़ीरो। शून्य।
ब्रांड ‘Su-Kam’, जिसे भारत के गाँव-गाँव में घर-घर पहचाना जाता था, उसे कोविड के सन्नाटे में बिना किसी पारदर्शी बोली के लगभग मुफ़्त के भाव में निकाल दिया गया।
जब वैल्यूएशन करने वालों को तकनीक की समझ ही न हो, जब वे सिर्फ़ यह नापते हों कि लोहे का वज़न कितना है और ज़मीन का स्क्वायर फ़ीट क्या है—तो कोई भी हाई-टेक मैन्युफैक्चरिंग कंपनी इस देश में कैसे बच सकती है?
4. इंसानियत का बिल और पर्सनल गारंटी का हथियार
कहानी यहीं ख़त्म नहीं होती।
जब बैंकरों की अपनी ज़िद और ग़लत वैल्यूएशन के चलते ₹300 करोड़ की कंपनी महज़ ₹9 करोड़ में बिकती है, तो उस 291 करोड़ के नुक़सान का बिल किसके सिर फोड़ा जाता है?
बैंक अपनी नाकामी छुपाने के लिए तुरंत Personal Guarantee का हथियार निकाल लेते हैं।
वे अदालत में जाकर कहते हैं: “कंपनी से तो सिर्फ़ 9 करोड़ मिले, अब बाक़ी का सैकड़ों करोड़ रुपया प्रमोटर के निजी घर, उसकी बचत और उसके परिवार की संपत्तियाँ नीलाम करके वसूला जाए।”
“क्या हमारे सांसदों ने जब यह क़ानून बनाया था, तो उनकी यही मंशा थी कि एक उद्यमी के जीवन भर की तपस्या को बंद कमरों में औने-पौने दाम पर आँक कर बर्बाद कर दिया जाए—और उस बर्बादी के दौरान निर्माता को अपनी बात कहने का एक मौक़ा तक न दिया जाए?”
पहले आपने चालू फ़ैक्टरी की ऑक्सीजन रोकी। फिर आपने ₹250 करोड़ का वाजिब बिज़नेस ऑफ़र ठुकराया। फिर आपने पेटेंट्स और ब्रांड को ज़ीरो मानकर कबाड़ के भाव कंपनी बेची। और जब आपकी अपनी ग़लती से 95% का नुक़सान हो गया, तो आप उसी उद्यमी को सड़क पर लाने के लिए पर्सनल गारंटी का फंदा कसने लगे!
5. ईमानदार वैल्यूएशन का ढाँचा कैसा होना चाहिए?
अगर भारत को वाकई एक ग्लोबल मैन्युफैक्चरिंग हब बनना है, तो इस टूटे हुए वैल्यूएशन सिस्टम को तुरंत बदलना होगा:
- चालू इकाई पर लिक्विडेशन वैल्यू का बैन: जब तक फ़ैक्टरी में मशीनें चालू हैं और मज़दूर काम कर रहे हैं, तब तक उसका मूल्यांकन सिर्फ़ ‘Fair Value’ और ‘Going Concern Value’ पर ही होना चाहिए।
- फाउंडर और टेक-एक्सपर्ट्स की अनिवार्य भागीदारी: वैल्यूएशन प्रक्रिया में उस इंडस्ट्री के तकनीकी विशेषज्ञों और कंपनी बनाने वाले प्रमोटर का इनपुट अनिवार्य किया जाए। बंद कमरों की गोपनीयता का नाटक ख़त्म हो।
- पेटेंट्स और ब्रांड्स का निष्पक्ष मूल्यांकन: अमूर्त संपत्तियों (Intangibles) को शून्य मानने वाले वैल्युअर्स पर भारी पेनल्टी लगे। पेटेंट्स का वैश्विक बाज़ार के आधार पर वैल्यूएशन हो।
- CoC की जवाबदेही: अगर बैंक किसी ठोस और बड़े रिज़ॉल्यूशन प्लान (जैसे ₹250 करोड़ की बिड) को ठुकराकर बाद में ₹9 करोड़ की रिकवरी पर आते हैं, तो उस CoC के अफ़सरों की फ़ाइनेंशियल ऑडिट और जवाबदेही तय होनी चाहिए।
आने वाली पीढ़ी के लिए एक चेतावनी
आज जब कोई युवा इंजीनियर अपनी नई हार्डवेयर कंपनी या ईवी फ़ैक्टरी लगाने का सपना देखता है, तो उसे यह सच जानना ज़रूरी है।
अगर आपकी कंपनी में ज़रा सा भी संकट आया, तो यह सिस्टम आपकी तकनीक, आपके पेटेंट्स और आपकी मेहनत को एक दिन में कचरा साबित कर देगा। वह आपकी फ़ैक्टरी का मूल्यांकन ऐसे करेगा मानो वह कोई कारख़ाना नहीं, कबाड़ का बाड़ा हो।
और सबसे बड़ा तमाशा यह है कि जब आपकी फ़ैक्टरी को ₹9 करोड़ की रद्दी बना दिया जाएगा, तब भी आप अपनी ही कंपनी को बचाने के लिए बोली नहीं लगा सकेंगे।
क्योंकि सिस्टम ने आपके रास्ते में एक ऐसी दीवार खड़ी कर दी है जिसका नाम है Section 29A।
उस क़ानून की पूरी सच्चाई—जो फ़ैक्टरी बनाने वाले को ही अपनी फ़ैक्टरी से बाहर धकेल देता है—हम देखेंगे Part 05: Section 29A — The Law That Punishes the Builder में।
अक्सर पूछे जाने वाले सवाल (FAQ)
- Q1: आईबीसी में Fair Value और Liquidation Value में क्या बुनियादी अंतर है?
- Fair Value वह अनुमानित क़ीमत है जो खुले बाज़ार में सामान्य लेन-देन के दौरान किसी संपत्ति के लिए मिलनी चाहिए। Liquidation Value वह बेहद कम (distressed) क़ीमत है जो तब मानी जाती है जब कंपनी की संपत्तियों को तुरंत, बिना मोलभाव के नीलाम करना पड़े।
- Q2: सु-काम के मामले में वैल्यूएशन का क्या विरोधाभास रहा?
- सु-काम की फेयर वैल्यू लगभग ₹300 करोड़ आँकी गई थी और कोटक-समर्थित कंसोर्टियम ने ₹250 करोड़ की ठोस रिवाइवल बिड दी थी। लेकिन बैंकों ने उसे ठुकरा दिया और तीन साल बाद लिक्विडेशन में कंपनी को सिर्फ़ ₹8-9 करोड़ में समेट दिया गया, जबकि 77 पेटेंट्स को शून्य मान लिया गया।
- Q3: क्या वैल्यूएशन के दौरान प्रमोटर या फ़ाउंडर से राय ली जाती है?
- नहीं। आईबीसी के मौजूदा नियमों के तहत वैल्यूएशन की रिपोर्ट बेहद गोपनीय रखी जाती है और इसमें फ़ाउंडर का कोई इनपुट नहीं लिया जाता, जिसके कारण तकनीकी संपत्तियों और पेटेंट्स का सही मूल्यांकन नहीं हो पाता।
← भाग 03 · अगला अध्याय → Part 05 · Read in English →
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · HI
टूटा हुआ सिस्टम - भाग 03 · HI
IBC: क़र्ज़ का जाल - भाग 04 · आप यहाँ हैं
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · HI
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · HI
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · HI
कार और फ़ैक्टरी - भाग 13 · HI
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →