कार और फ़ैक्टरी: जब ₹10 लाख की गाड़ी और ₹500 करोड़ के कारख़ाने का लोन एक जैसा मान लिया गया
अगर आप बैंक से ₹10 लाख की कार का लोन लेते हैं, तो बैंक आपसे पर्सनल गारंटी नहीं माँगता; गाड़ी की चाबी ही उसकी ज़मानत होती है। लेकिन जब कोई उद्यमी ₹500 करोड़ की फ़ैक्टरी लगाता है, तो बैंक 6 कारखाने, 70 पेटेंट और पूरी ज़मीन गिरवी रखने के बाद भी उसके घर, पत्नी के गहने और निजी ज़िंदगी की पर्सनल गारंटी माँगता है। जानिए भारतीय बैंकिंग के इस सबसे बेतुके और घातक दोहरे मापदंड का सच।
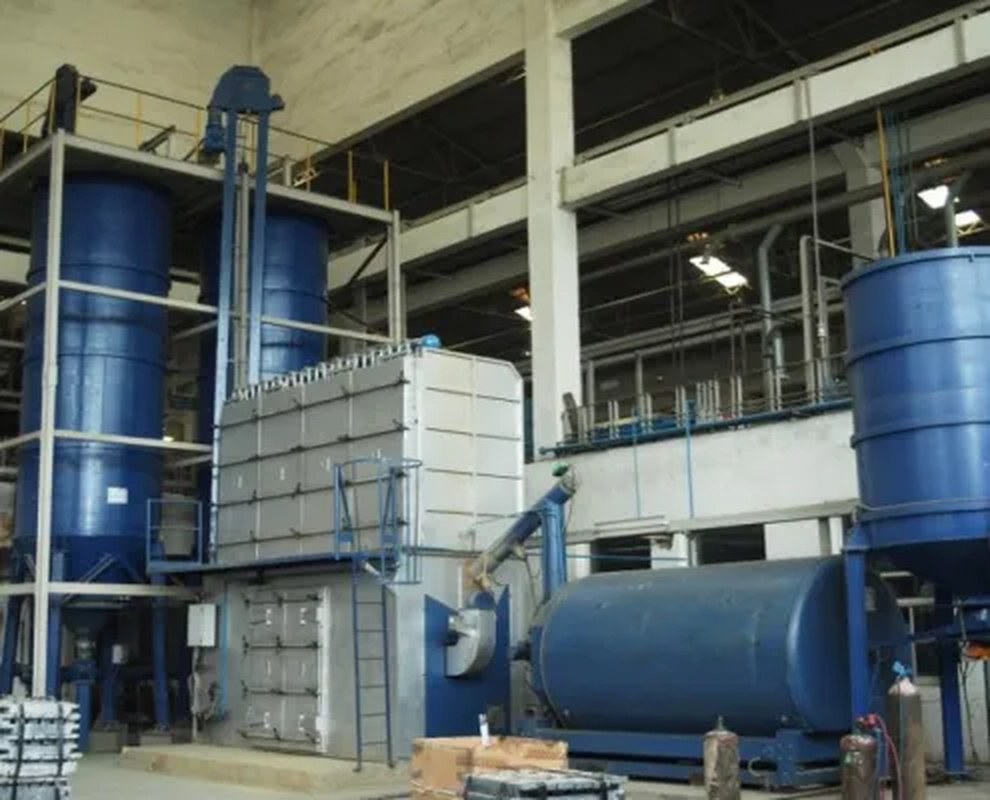
“अगर आप सड़क पर चलने वाली एक साधारण कार ख़रीदने जाते हैं, तो बैंक सिर्फ़ उस कार को गिरवी रखता है। अगर आप क़िस्त न चुका पाएँ, तो बैंक कार खींचकर ले जाता है और मामला ख़त्म हो जाता है। कोई आपके घर की छत या आपके बच्चों का भविष्य नीलाम नहीं करता। लेकिन जब आप भारत में 5,000 लोगों को रोज़गार देने वाली ₹500 करोड़ की फ़ैक्टरी खड़ी करते हैं, तो बैंक पूरी फ़ैक्टरी गिरवी रखने के बाद भी आपकी आत्मा तक के दस्तख़त माँगता है।”
दुनिया भर के आधुनिक पूँजीवाद में दो तरह के क़र्ज़ होते हैं:
- कंज्यूमर लोन (Consumer Loan): कार, टीवी या फ्रिज के लिए लिया गया क़र्ज़—जहाँ एसेट मूल्य घटता (depreciate) है और कोई नया आर्थिक उत्पादन नहीं होता।
- प्रोडक्टिव कैपिटल लोन (Productive Capital Loan): कारख़ाना लगाने, रिसर्च लैब बनाने और रोज़गार पैदा करने के लिए लिया गया क़र्ज़—जहाँ राष्ट्र की उत्पादन क्षमता बढ़ती है।
तर्क कहता है कि जो इंसान देश की जीडीपी में योगदान दे रहा है, जो टैक्स भर रहा है और हज़ारों परिवारों की रोज़ी-रोटी चला रहा है, उसे प्रोत्साहन और सीमित जोखिम (Limited Liability) का सुरक्षा कवच मिलना चाहिए।
लेकिन भारत का बैंकिंग सिस्टम इस पूरी दुनिया से उल्टा चलता है।
यहाँ एक व्यक्ति को ₹10 लाख की निजी कार ख़रीदने के लिए किसी पर्सनल गारंटी की ज़रूरत नहीं होती। बैंक चुपचाप कार के कागज़ात पर ‘Hypothecation’ का ठप्पा लगाता है और लोन दे देता है।
लेकिन जैसे ही कोई इंजीनियर-फाउंडर यह तय करता है कि वह नौकरी छोड़कर फ़ैक्टरी लगाएगा, चीन से मुक़ाबला करेगा और देश के लिए पेटेंट बनाएगा—भारतीय बैंक उसके सामने एक ऐसी शर्त रख देते हैं जो किसी सभ्य समाज में नहीं होनी चाहिए: Unlimited Personal Guarantee।
1. ₹500 करोड़ के एसेट के बाद भी पर्सनल गारंटी क्यों?
ज़रा एक विनिर्माता की स्थिति देखिए जब वह बैंक से प्रोजेक्ट लोन या वर्किंग कैपिटल लेने जाता है।
बैंक क्या-क्या अपने नाम लिखवाता है?
- प्राइमरी सिक्योरिटी: फ़ैक्टरी की ज़मीन, चारों दीवारें, गोदाम और शेड।
- मशीनरी पर पहला चार्ज: जर्मनी और जापान से आई करोड़ों की प्रोडक्शन लाइन्स, क्रेन और टेस्टिंग लैब्स।
- करंट एसेट्स पर चार्ज: गोदाम में रखा करोड़ों का कच्चा माल (Raw Material) और बाज़ार में घूम रहा फ़िनिश्ड माल।
- बुक डेट्स (Receivables): ग्राहकों से आने वाला एक-एक रुपया सीधे बैंकों के एस्क्रो या करंट एकाउंट में।
- कोलैटरल सिक्योरिटी: इसके ऊपर से फाउंडर की कोई पुरानी कमर्शियल प्रॉपर्टी या ज़मीन।
जब कंपनी के पास मौजूद हर सुई, हर ईंट और हर पेटेंट बैंकों के नाम पर 100% से लेकर 150% तक सिक्योर्ड होता है, तो फिर पर्सनल गारंटी का क्या तुक है?
पर्सनल गारंटी किसी वित्तीय सुरक्षा के लिए नहीं ली जाती। यह केवल इसलिए ली जाती है ताकि बैंक के अफ़सरों को कभी दिमाग़ न लगाना पड़े। उन्हें फ़ैक्टरी का बिज़नेस मॉडल समझने की ज़रूरत नहीं होती, उन्हें बाज़ार का एनालिसिस करने की ज़रूरत नहीं होती। वे जानते हैं कि अगर फ़ैक्टरी डूबी, तो हम फाउंडर का घर नीलाम करके अपनी बैलेंस शीट बचा लेंगे।
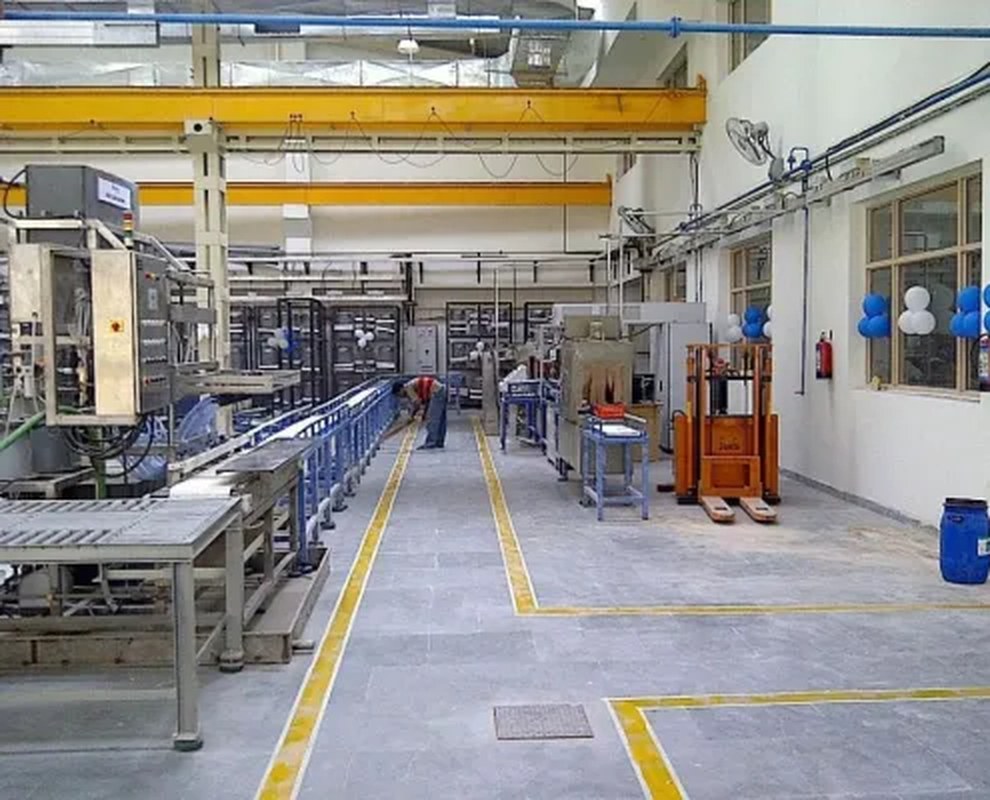
2. कार लोन बनाम फ़ैक्टरी लोन: विडंबना का नंगा सच
ज़रा दोनों व्यवस्थाओं की आमने-सामने तुलना करके देखिए:
| पैमाना | ₹10 लाख का कार लोन | ₹500 करोड़ का फ़ैक्टरी लोन |
|---|---|---|
| एसेट का स्वरूप | कंजम्पशन (खपत); सड़क पर उतरते ही क़ीमत 20% गिर जाती है। | उत्पादन (Production); देश के लिए संपत्ति और रोज़गार का निर्माण। |
| बैंक की ज़मानत | सिर्फ़ वह कार। | पूरी ज़मीन, इमारतें, मशीनें, कच्चा माल और करोड़ों के पेटेंट। |
| डिफ़ॉल्ट पर नतीजा | रिकवरी एजेंट कार खींच ले जाता है; घर सुरक्षित रहता है। | फ़ैक्टरी लिक्विडेट होती है, और फिर घर और परिवार की संपत्ति कुर्क की जाती है। |
| पर्सनल गारंटी | कोई पर्सनल गारंटी नहीं। | अनलिमिटेड पर्सनल गारंटी—पुश्तैनी संपत्ति तक पर दावा। |
| उद्यमी का दर्जा | सामान्य ग्राहक; कोई पुलिसिया मुक़दमा नहीं। | ‘डिफ़ॉल्टर मतलब मुजरिम’—लुकआउट नोटिस और NCLT का फंदा। |
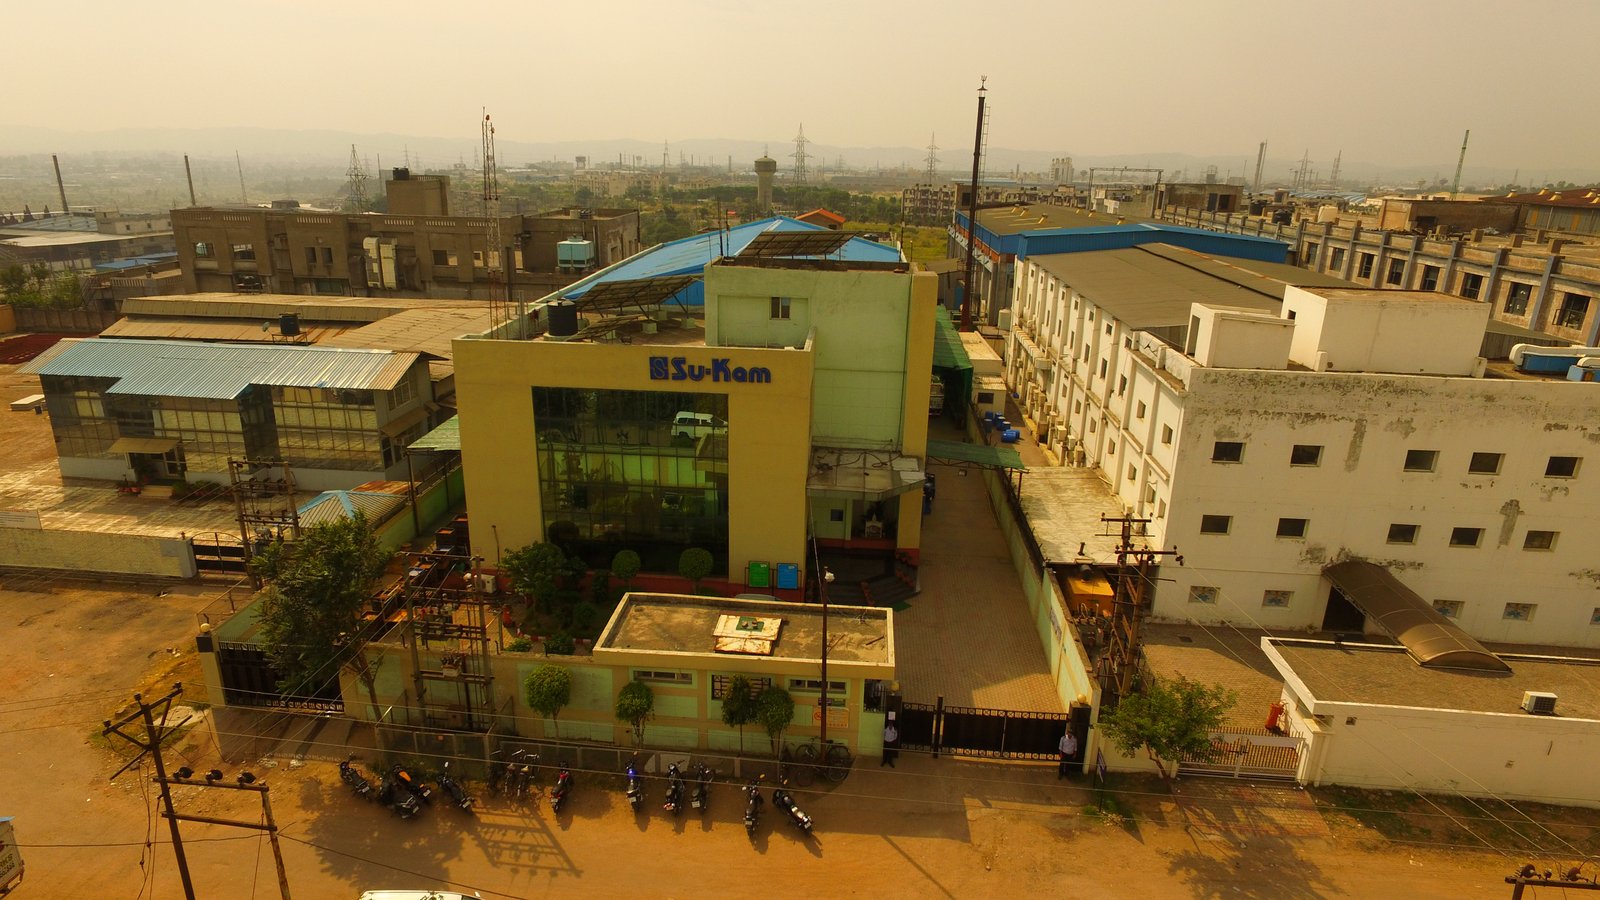
3. कॉर्पोरेट घूंघट का कत्ल (Piercing the Corporate Veil)
1897 में ब्रिटेन के मशहूर Salomon v. Salomon केस ने पूरी दुनिया को एक बुनियादी क़ानूनी सिद्धांत दिया था: कंपनी एक स्वतंत्र कानूनी व्यक्ति है (Separate Legal Entity)।
उसका मक़सद यही था कि अगर कोई बिज़नेस फ़ेल हो, तो मालिक की व्यक्तिगत ज़िंदगी सुरक्षित रहे ताकि वह दोबारा उठ सके, नया रिस्क ले सके और अर्थव्यवस्था को आगे बढ़ा सके।
लेकिन भारतीय बैंकों ने ‘Personal Guarantee’ की आड़ में इस सिद्धांत को पूरी तरह ध्वस्त कर दिया:
- असफलता को निजी पाप बनाना: अगर डॉलर का भाव बढ़ जाए, अगर चीन डंपिंग शुरू कर दे, या अगर सरकार अचानक सब्सिडी की पॉलिसी बदल दे—तो इसका नुक़सान कंपनी का व्यावसायिक नुक़सान है। लेकिन बैंक पर्सनल गारंटी का हथियार चलाकर उस पूरे व्यापक आर्थिक संकट का बिल सीधे फाउंडर के व्यक्तिगत खाते में डाल देते हैं।
- बैंकों की कायरता का कवर: अगर बैंक को पता हो कि उसकी रिकवरी सिर्फ़ फ़ैक्टरी की क्षमता और एसेट्स से होनी है, तो बैंक लोन देने से पहले सौ बार सोचेगा कि क्या यह बिज़नेस मॉडल वाक़ई चलेगा। लेकिन जब बैंक को पता होता है कि फाउंडर का घर और ज़मीन हमारे पास गिरवी है, तो बैंक लापरवाह हो जाता है। वह ख़राब प्रोजेक्ट्स को भी लोन बाँटता है क्योंकि उसकी नज़र फ़ैक्टरी पर नहीं, फाउंडर की निजी संपत्ति पर होती है।
4. मेक इन इंडिया का सबसे बड़ा दुश्मन कौन?
आज जब हम पूछते हैं कि भारत में ताइवान जैसी TSMC क्यों नहीं बनी? भारत में सैमसंग या फॉक्सकॉन जैसी हार्डवेयर कंपनियाँ क्यों नहीं खड़ी हुईं?
तो उसका जवाब किसी टेक्नोलॉजी की कमी में नहीं है। उसका जवाब हमारे बैंकिंग सिस्टम के इस सड़े हुए नियम में है।
एक भारतीय नौजवान जानता है कि:
- अगर उसने ई-कॉमर्स ऐप बनाई और ₹5,000 करोड़ का विदेशी वेंचर कैपिटल फूँक कर कंपनी बंद कर दी, तो कोई उसे हाथ नहीं लगाएगा। वह अगली सुबह दूसरा स्टार्टअप शुरू कर लेगा।
- लेकिन अगर उसने ₹50 करोड़ का बैंक लोन लेकर ट्रांसफ़ॉर्मर या चिप बनाने की फ़ैक्टरी लगाई, और बाज़ार की मंदी से फ़ैक्टरी बैठ गई—तो बैंक उसकी पर्सनल गारंटी भुनाकर उसके माता-पिता को सड़क पर ले आएंगे।
इस सिस्टम ने भारत के सबसे तेज़ दिमाग़ों को हार्डवेयर और विनिर्माण से दूर भगा दिया है। हमने ऐसा माहौल बना दिया है जहाँ सिर्फ़ ट्रेडिंग और सर्विस सेफ है, और फ़ैक्टरी लगाना एक आत्मघाती क़दम है।
निष्कर्ष: जब तक ज़मानत की यह बेतुकी व्यवस्था नहीं टूटेगी…
अगर भारत को 2047 तक एक विकसित औद्योगिक राष्ट्र बनना है, तो पर्सनल गारंटी के इस पाखंड को क़ानून बनाकर हमेशा के लिए दफ़न करना होगा।
कारख़ाने का कर्ज़ कारख़ाने की संपत्ति और उसकी उत्पादन क्षमता पर होना चाहिए—न कि किसी इंसान के बेडरूम और उसकी निजी आज़ादी पर। जब तक आप एक कार के कर्ज़ को सुरक्षित रखेंगे और फ़ैक्टरी के कर्ज़ को इंसान की ज़िंदगी का फंदा बनाए रखेंगे, तब तक भारत केवल दूसरों के बनाए माल का बाज़ार बना रहेगा।
और जब यह बेतुका क़ानून लागू होता है, तो उसका असर सिर्फ़ किसी एक फ़ैक्टरी तक सीमित नहीं रहता।
सरफ़ैसी (SARFAESI) और आईबीसी का यह खूनी खेल घर के लोन और फ़ैक्टरी के लोन के बीच कैसे ज़मीन-आसमान का फ़र्क पैदा करता है?
उस दोहरे क़ानूनी शिकंजे की पड़ताल करेंगे हम भाग 13: Home Loan vs Factory Loan — How SARFAESI and IBC Wage War on the Builder में।
← भाग 11 · अगला अध्याय → भाग 13 · Read in English →
अक्सर पूछे जाने वाले सवाल (FAQ)
- Q1: बैंक बड़े प्रोजेक्ट्स में पर्सनल गारंटी क्यों माँगते हैं जब संपत्तियाँ पहले से गिरवी होती हैं?
- बैंक पर्सनल गारंटी इसलिए माँगते हैं ताकि प्रोजेक्ट का व्यावसायिक रिस्क पूरी तरह प्रमोटर के सिर पर डाला जा सके। इससे बैंकों को बिज़नेस की सफलता की गहरी निगरानी नहीं करनी पड़ती, क्योंकि उन्हें पता होता है कि डिफ़ॉल्ट होने पर वे प्रमोटर की निजी संपत्तियों पर सीधे दावा कर सकते हैं।
- Q2: क्या कार लोन में पर्सनल गारंटी ली जाती है?
- सामान्यतः नहीं। कार लोन में वाहन ही प्राथमिक सिक्योरिटी होता है और डिफ़ॉल्ट की स्थिति में बैंक कार को ज़ब्त करके बेच देता है। किसी भी सामान्य रिटेल व्हीकल लोन में पर्सनल गारंटर की शर्त नहीं रखी जाती।
- Q3: पर्सनल गारंटी किस तरह ‘सीमित दायित्व’ (Limited Liability) के सिद्धांत को ख़त्म करती है?
- लिमिटेड लायबिलिटी का नियम कंपनी और उसके शेयरधारकों को अलग मानता है, जिससे बिज़नेस घाटे की भरपाई निजी संपत्ति से नहीं हो सकती। लेकिन पर्सनल गारंटी पर दस्तख़त होते ही प्रमोटर की लायबिलिटी ‘अनलिमिटेड’ हो जाती है और कंपनी के हर बकाए के लिए उसका निजी घर, बचत और परिवार की संपत्तियाँ सीधे उत्तरदायी बन जाती हैं।
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · HI
टूटा हुआ सिस्टम - भाग 03 · HI
IBC: क़र्ज़ का जाल - भाग 04 · HI
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · HI
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · HI
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · आप यहाँ हैं
कार और फ़ैक्टरी - भाग 13 · HI
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →