IBC: क़र्ज़ का जाल — मेरी व्यक्तिगत दास्तान
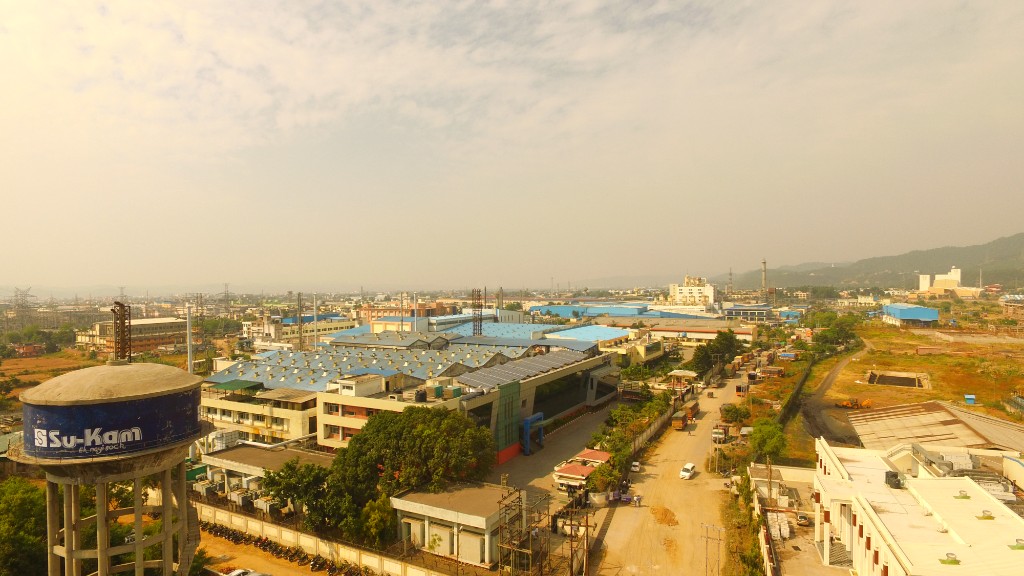
₹500 करोड़ की मैन्युफैक्चरिंग पावरहाउस, 70+ पेटेंट्स—और फिर बैंकों ने वर्किंग कैपिटल का गला घोंटा। IBC ने कंपनी को उबारा नहीं; उसे घुटों में डालकर Section 29A से फाउंडर को बाहर किया, और कॉरपोरेट संकट को निजी बर्बादी में बदल दिया। यह थ्योरी नहीं—यह मेरी ज़िंदगी है।
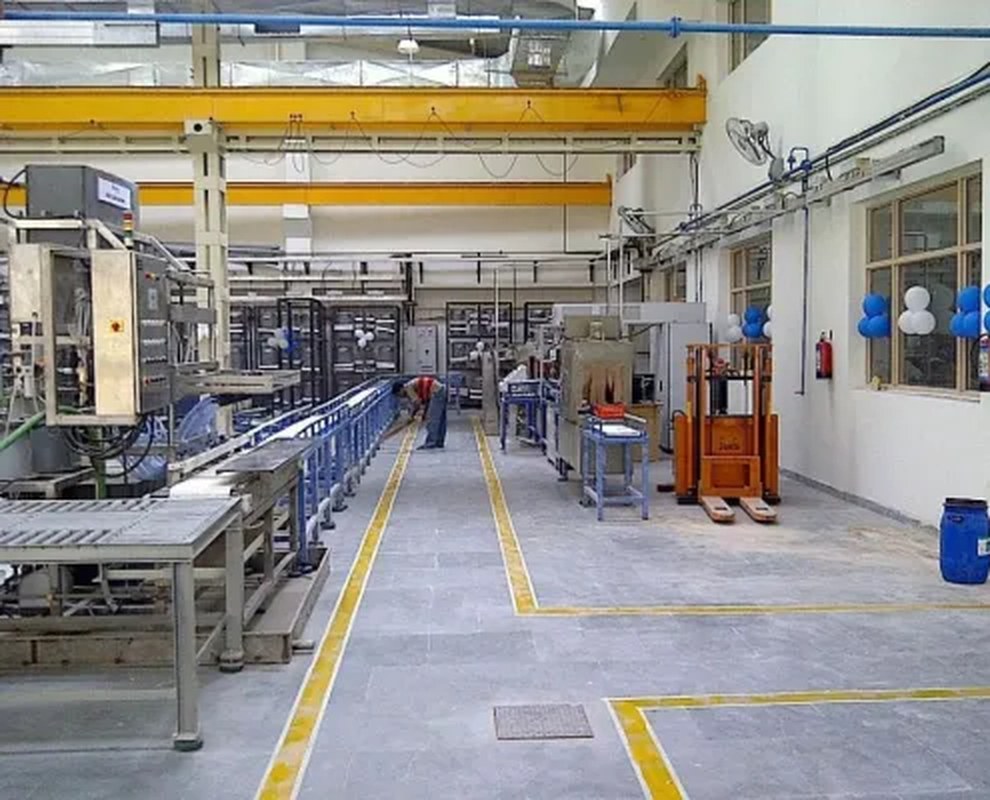
“जब कोई भारतीय कंपनी दिवालिया प्रक्रिया में जाती है, तो क़ानून सिर्फ़ बैलेंस शीट नहीं सुलझाता—वह बिल्डर को जकड़ लेता है; दशकों की असली इनोवेशन को ज़ीरो मानकर।”
जब कोई भारतीय कंपनी इनसॉल्वेंसी में जाती है, तो कोड सिर्फ़ क़र्ज़ री-स्ट्रक्चर नहीं करता। वह उस इंसान को जाल में फँसा सकता है जिसने फ़ैक्टरी बनाई—रोज़ी-रोटी, साख, और तीस साल की तपस्या—फ़ैक्टरी ख़त्म होने के बहुत बाद तक।
- लिक्विडेशन के बाद भी प्रमोटर कॉरपोरेट क़र्ज़ से कैसे जकड़ा रहता है।
- बैंक बैलेंस शीट पर राइट-ऑफ़ दिखाते हैं; उद्यमी रोज़ी, इज़्ज़त और जीवन-कार्य खो बैठता है।
- भारतीय मैन्युफैक्चरिंग में असली रिस्क-टेकिंग को ‘सेकंड चांस’ नहीं, सज़ा का संदेह मिलता है।
1. दिल्ली हाईकोर्ट ने क्या खोलकर रख दिया
IBC का क़र्ज़-जाल मेरे लिए कोई अमूर्त आइडिया नहीं—मैं इसमें जी चुका हूँ। Kunwer Sachdev vs. IDBI Bank and Ors. में दिल्ली हाईकोर्ट का हालिया फ़ैसला, मेरे नज़रिए से, एक मोड़ है। अदालत ने वह बात साफ़ नाम से कही जो हर उद्यमी अंदर से जानता है: कमेटी ऑफ़ क्रेडिटर्स (CoC) बिना किसी कोड ऑफ़ कंडक्ट के चलती है, और पूरी IBC मशीनरी चुपचाप इसे बर्दाश्त करती है।
फ़ैसले ने तीन बातें ठोस कीं:
- CoC के लिए साफ़ गाइडलाइन्स नहीं: जो बॉडी तय करती है कंपनी जिए या मरे, उसके व्यवहार पर लागू करने योग्य नियम नहीं। यहीं मनमानी और शून्य जवाबदेही रहती है।
- CIRP के अंदर ही वैल्यू घिसती है: अदालत ने स्वीकार किया—जो प्रक्रिया एसेट बचाने के नाम पर बनी, वह अक्सर एसेट को अंदर से खोखला कर देती है।
- IBBI को कोड ऑफ़ कंडक्ट ड्राफ़्ट करने का निर्देश: कागज़ी सलाह नहीं—दाँतों वाली बाध्यता चाहिए।
2. वैल्यूएशन का विरोधाभास: जो मैंने अपनी आँखों से देखा
IBC का सबसे क्रूर डिज़ाइन दोष वैल्यूएशन प्रक्रिया है। कोड शुरू में ही दो वैल्यूएशन माँगता है—Fair Value और Liquidation Value। मैंने वे वैल्यूएशन होते देखे। और मैंने यह भी देखा कि आगे जो हुआ, उन नंबरों से उसका कोई रिश्ता नहीं रहा।
कंपनी अंत में बिल्कुल अलग कारकों पर बिकती या लिक्विडेट होती है। वैल्यूएशन महँगी, समय खाने वाली औपचारिकता बन जाती है—उस कंपनी से पैसे खींचती है जिसे हर रुपए की ज़रूरत होती है। असली मंशा थी CoC को एसेट घिसने से रोकना और उद्यमी को एक फ़ेयर एग्ज़िट नंबर देना। लिखा हुआ कोड दोनों में से कुछ नहीं चलाता।
बिना वैल्यूएशन-आधारित बेंचमार्क के उद्यमी पर पूरा क़र्ज़ का बोझ रह जाता है—चाहे कंपनी असल में कितनी भी क़ीमत की हो। ऊपर से लेनदारों की आक्रामक रणनीतियाँ। नतीजा: मानसिक पतन का नुस्खा। मैं किसी अध्ययन से नहीं बोल रहा। मैंने जिया है। और मैं उन उद्यमियों को जानता हूँ जो इससे नहीं बच पाए।
जब आप किसी से कंपनी, इज़्ज़त और खड़ाव छीन लें—और फिर उस क़र्ज़ पर ब्याज जोड़ते रहें जो कंपनी कभी चुका ही नहीं सकती—तो आप बैंकरप्सी कोड नहीं चला रहे। आप एक धीमी फाँसी चला रहे हैं।
3. सु-काम · असल में क्या हुआ
| पड़ाव | आंकड़ा |
|---|---|
| मैन्युफैक्चरिंग पावरहाउस | ~₹500 करोड़ पैमाना · 70+ पेटेंट्स |
| कोटक टर्म शीट बिड | ₹250 करोड़ — खारिज |
| तीन साल बाद बैंक रिकवरी | ~₹8 करोड़ |
| ब्रांड (COVID) | ₹0 पर बिका |
| अमूर्त संपत्तियाँ | पेटेंट्स/ब्रांड → शून्य |
हमने कोटक बैंक टर्म शीट के साथ ₹250 करोड़ की बिड लगाई। बिड खारिज हुई। तीन साल में संगठन नष्ट हुआ। बैंकों को ~₹8 करोड़ मिले—और सु-काम ब्रांड COVID में शून्य पर बिक गया।
4. असली ओवरहॉल कैसा दिखे — मेरी माँग
आज का IBC उद्यमी के लिए उत्पीड़न का औज़ार है और लेंडर्स के लिए भी धीमा रिसाव। अगर असली मक़सद बचाना है, तो यह बदलना होगा:
- वैल्यूएशन बाध्यकारी हो: Fair/Liquidation Value रिकवरी की छत तय करें—फ़ाइल की सजावट न रहें।
- CIRP शुरू होते ही ब्याज घड़ी रुके: स्वीकारे हुए स्ट्रेस्ड एसेट पर कंपाउंडिंग गणितीय बेईमानी है।
- फॉरेंसिक/फ़्रॉड/डिफ़ॉल्टर टैग वैल्यूएशन से बँधें: खुली हुई उत्पीड़न की छूट बंद हो।
- CoC कोड ऑफ़ कंडक्ट—दाँतों वाला: अदालत ने IBBI को ड्राफ़्ट करने को कहा है; लागू करने योग्य हो, सलाहमात्र नहीं।
- उद्यमी को असली रिडेम्पशन: गरिमापूर्ण एग्ज़िट एहसान नहीं—ईमानदार बैंकरप्सी का स्तंभ है।
5. मैं सार्वजनिक रूप से क्यों बोल रहा हूँ
क्योंकि चुप रहने की क़ीमत बहुत से उद्यमियों ने पहले ही चुका दी। मैंने सु-काम तीस साल में बनाया। मैंने देखा IBC ने उसे ऐसे तोड़ा जिसका कंपनी की असल हालत से कम और प्रक्रिया की बनावट से ज़्यादा रिश्ता था। अगर मेरा फ़ैसला, मेरी सुनवाई और मेरी आवाज़ सिस्टम को एक इंच भी न्यायी बना दे—तो यह लेख अपना काम कर चुका।
अगला अध्याय बताता है कि वैल्यूएशन के कागज़ी खेल ने ₹300 करोड़ को ₹9 करोड़ कैसे बनाया—Part 04: फ़ेयर वैल्यू बनाम लिक्विडेशन वैल्यू।
← भाग 02 · भाग 04 → · Read in English →
अक्सर पूछे जाने वाले सवाल (FAQ)
- Q1: कुंवर सचदेव IBC को क़र्ज़ का जाल क्यों कहते हैं?
- डिफ़ॉल्ट, पर्सनल गारंटी, कंपाउंडिंग ब्याज और कई मंचों पर चलते केस फाउंडर को कंपनी ख़त्म होने के बाद भी जकड़ सकते हैं—व्यावसायिक असफलता को आजीवन देनदारी में बदलकर।
- Q2: यह निबंध किस व्यक्तिगत दास्तान को कवर करता है?
- सु-काम से जुड़ा अनुभव: प्रक्रिया की बनावट और लेनदारों के इंसेंटिव संकट सुलझाने के बजाय उसे गहरा कैसे करते हैं—और सुधार की माँग।
- Q3: बैंक बकाया निपटने पर भी उद्यमी का सफ़र ख़त्म होता है?
- अक्सर नहीं। DRT, विलफुल डिफ़ॉल्टर, फ़्रॉड टैग और आपराधिक कार्यवाही व्यावसायिक सेटलमेंट की बातचीत के बाद भी चल सकती है।
- Q4: वे कौन-सा सुधार माँगते हैं?
- असली फ्रेश-स्टार्ट ढाँचा: समय-सीमा, ईमानदार असफलता और फ़्रॉड का अलगाव, और ऐसा क्लोज़र जो फाउंडर को दोबारा खड़ा होने दे।
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · HI
टूटा हुआ सिस्टम - भाग 03 · आप यहाँ हैं
IBC: क़र्ज़ का जाल - भाग 04 · HI
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · HI
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · HI
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · HI
कार और फ़ैक्टरी - भाग 13 · HI
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →