टूटा हुआ सिस्टम: बैंक, अफ़सरशाही और वो क़ानून जो भारत के मैन्युफैक्चरर्स को ख़त्म कर रहा है
एक फ़ैक्टरी खड़ी करने में तीस साल का पसीना और ज़िंदगी भर की पूँजी लग जाती है, लेकिन सरकारी दफ़्तरों में बैठे अफ़सर और डरे हुए बैंकर उसे तीस हफ़्तों में कबाड़ बना देते हैं। पढ़िए ‘Make in India’ के नारों के पीछे का वह नंगा सच, जहाँ बैंक संकट में फँसी फ़ैक्टरी को सहारा देने के बजाय खुद उसकी ऑक्सीजन की नली काट देते हैं।
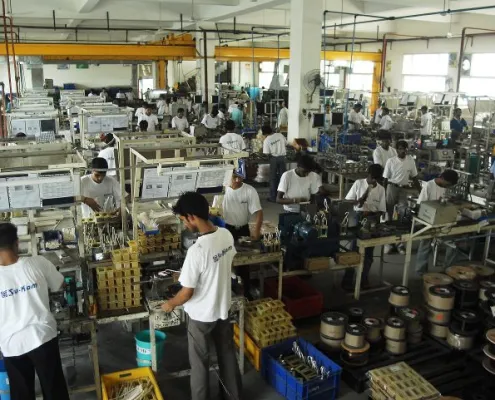
“भारत में फ़ैक्टरी वर्कशॉप की ज़मीन पर नहीं मरती। उसकी मौत एयर-कंडीशंड कमरों में उन बाबूओं के हाथों लिखी जाती है जिन्होंने ज़िंदगी में कभी दस मज़दूरों का पे-रोल नहीं चलाया, और उन डरे हुए बैंकरों के हाथों जो सिर्फ़ इस फ़िराक़ में रहते हैं कि बिना किसी CBI जाँच के उनकी पेंशन पक्की हो जाए।”
भारत में हार्डवेयर या मैन्युफैक्चरिंग का उद्योग लगाना कोई कारोबार नहीं है; यह एक रोज़ की जंग है।
तीस साल लगते हैं एक ज़मीन तलाशने, बिजली के कनेक्शन के लिए धक्के खाने, सैकड़ों सरकारी विभागों की एनओसी (NOC) जुटाने, कुशल इंजीनियरों की फ़ौज खड़ी करने और विदेशी कंपनियों से मुक़ाबला करके एक ब्रांड स्थापित करने में। इसके लिए एक उद्यमी अपने घर के कागज़ात, अपनी पत्नी के गहने और अपनी पूरी साख दांव पर लगा देता है।
लेकिन इस देश का सिस्टम उस उद्यमी के साथ कैसा सुलूक करता है?
जैसे ही बाज़ार के किसी झटके, सरकारी नीतियों के अचानक बदलाव या पेमेंट के फँसने से कंपनी के कैश-फ़्लो पर दबाव आता है, बैंक मदद का हाथ आगे बढ़ाने के बजाय उस फ़ैक्टरी के गले में फंदा कसने लगते हैं।
वे ‘Make in India’ के विज्ञापनों पर हज़ारों करोड़ फूंकते हैं, लेकिन ज़मीन पर उनका बैंकिंग सिस्टम भारतीय विनिर्माताओं को ज़िंदा दफ़न करने की मशीन की तरह काम करता है。
1. 3C का लकवा: बैंकरों का डर और फ़ैक्टरी की मौत (CBI, CVC, CAG)
सरकारी बैंकों (PSBs) की बैठकों का सबसे कड़वा सच यह है: वहाँ बैठा कोई भी सीनियर अफ़सर किसी फ़ैक्टरी को बचाने के लिए साहसिक या व्यावहारिक फ़ैसला लेने की हिम्मत नहीं रखता।
उनके ज़ेहन में चौबीसों घंटे तीन अक्षरों का खौफ़ नाचता है—3C (CBI, CVC और CAG):
- ईमानदार री-स्ट्रक्चरिंग का ख़तरा: अगर कोई बैंकर किसी संकटग्रस्त कंपनी के साथ बैठकर एक व्यावहारिक ‘वन-टाइम सेटलमेंट’ (OTS) करता है या क़र्ज़ की अवधि बढ़ाकर फ़ैक्टरी को चालू रखने का मौक़ा देता है, तो उसे डर रहता है कि रिटायरमेंट के पाँच साल बाद उसके घर पर विजिलेंस या CBI का छापा पड़ जाएगा कि “तुमने उद्योगपति को छूट क्यों दी?” Prevention of Corruption Act—खासकर 2018 से पहले की धारा 13(1)(d)—के तहत बिना रिश्वत के भी “गलत आर्थिक निर्णय जिससे तीसरे पक्ष को लाभ हुआ” का मुक़दमा दर्ज हो सकता था।
- NCLT का सबसे सुरक्षित रास्ता (CYA): इसलिए बैंकर सबसे कायरतापूर्ण विकल्प चुनता है। वह कंपनी को IBC और NCLT के कत्लख़ाने में धकेल देता है। NCLT में भले ही बैंक को 90% या 95% का भारी नुक़सान (Haircut) हो जाए, लेकिन बैंकर की चमड़ी बच जाती है। वह अपनी फ़ाइल पर लिख देता है: “यह फ़ैसला हमारा नहीं, यह तो अदालत का आदेश है।”
देश की चालू प्रोडक्शन लाइनें इसलिए बंद हो रही हैं क्योंकि सरकारी बैंक अफ़सरों के पास ज़िम्मेदारी लेने की रीढ़ नहीं बची है।
2. लिक्विडिटी का गला घोंटना: पहले पैर तोड़ते हैं, फिर दौड़ने को कहते हैं
मैन्युफैक्चरिंग कंपनी का दिल उसका Working Capital होता है। अगर फ़ैक्टरी को ताँबा, सिलिकॉन या स्टील खरीदने के लिए लेटर ऑफ़ क्रेडिट (LC) न मिले, तो करोड़ों की मशीनें अगले ही दिन शोपीस बन जाती हैं।
जब किसी कंपनी को अस्थायी वित्तीय संकट होता है—अक्सर खाता SMA-2 (60–90 दिन का विलंब) में जाते ही—बैंक क्या करते हैं?
- खाते तुरंत फ्रीज़ कर देना: कंपनी के चालू खातों में जो भी पैसा ग्राहकों से आता है, बैंक उसे फ़ैक्टरी चलाने के लिए जारी करने के बजाय अपने पुराने ब्याज़ में खींच लेते हैं।
- LC और बैंक गारंटी रोकना: विदेशी वेंडरों से कच्चा माल मंगाने के लिए LC जारी करना बंद कर दिया जाता है। सरकारी टेंडरों में हिस्सा लेने के लिए ज़रूरी Bank Guarantee देने से मना कर दिया जाता है।
- कृत्रिम डिफ़ॉल्ट पैदा करना: जब आप कंपनी का चालू पहिया ही रोक देंगे, तो वह कमाकर क़र्ज़ कैसे चुकाएगी?
बैंक पहले उद्योगपति के दोनों हाथ बाँध देते हैं, उसकी जेब से वर्किंग कैपिटल छीन लेते हैं, और फिर जब फ़ैक्टरी का पहिया रुक जाता है, तो NCLT में अर्ज़ी लगाकर कहते हैं: “देखिए माई-बाप, यह प्रमोटर डिफ़ॉल्टर हो गया है, इसकी फ़ैक्टरी नीलाम करो!”
3. बाबू बनाम बिल्डर: जिसे स्क्रू ड्राइवर पकड़ना नहीं आता, वह फ़ैक्टरी चलाएगा?
IBC की सबसे हास्यास्पद और त्रासद व्यवस्था यह है कि NCLT में केस स्वीकार होते ही फ़ैक्टरी के फाउंडर को बाहर निकाल दिया जाता है और पूरी कमान एक Resolution Professional (RP) को सौंप दी जाती है।
यह RP कौन होता है? ज़्यादातर मामलों में एक चार्टर्ड अकाउंटेंट या रिटायर्ड बैंकर, जिसने ज़िंदगी में कभी किसी फ़ैक्टरी का स्क्रू ड्राइवर तक हाथ में नहीं पकड़ा होता।
- उसे यह नहीं पता होता कि वेव-सोल्डरिंग मशीन का तापमान क्या होना चाहिए।
- उसे यह नहीं पता होता कि किस कॉम्पोनेंट का सप्लायर कहाँ मिलेगा या डिस्ट्रीब्यूटर नेटवर्क को कैसे संभाला जाता है।
- वह सिर्फ़ अपनी लाखों की मासिक फ़ीस, अपनी सिक्योरिटी और अपने वकीलों के बिलों की चिंता करता है।
जिस संस्थान को खड़ा करने में किसी इंजीनियर-फाउंडर ने तीस साल के शोध, पेटेंट्स और पसीने लगाए हों, उसे छह महीने के भीतर एक ऐसा बाबू चलाने की कोशिश करता है जिसकी दिलचस्पी सिर्फ़ फ़ाइलों के टिक-मार्क में होती है। नतीजा यह निकलता है कि जो फ़ैक्टरी 180 दिन पहले मुनाफ़े से चल सकती थी, वह छह महीने के भीतर वीरान खंडर में तब्दील हो जाती है।
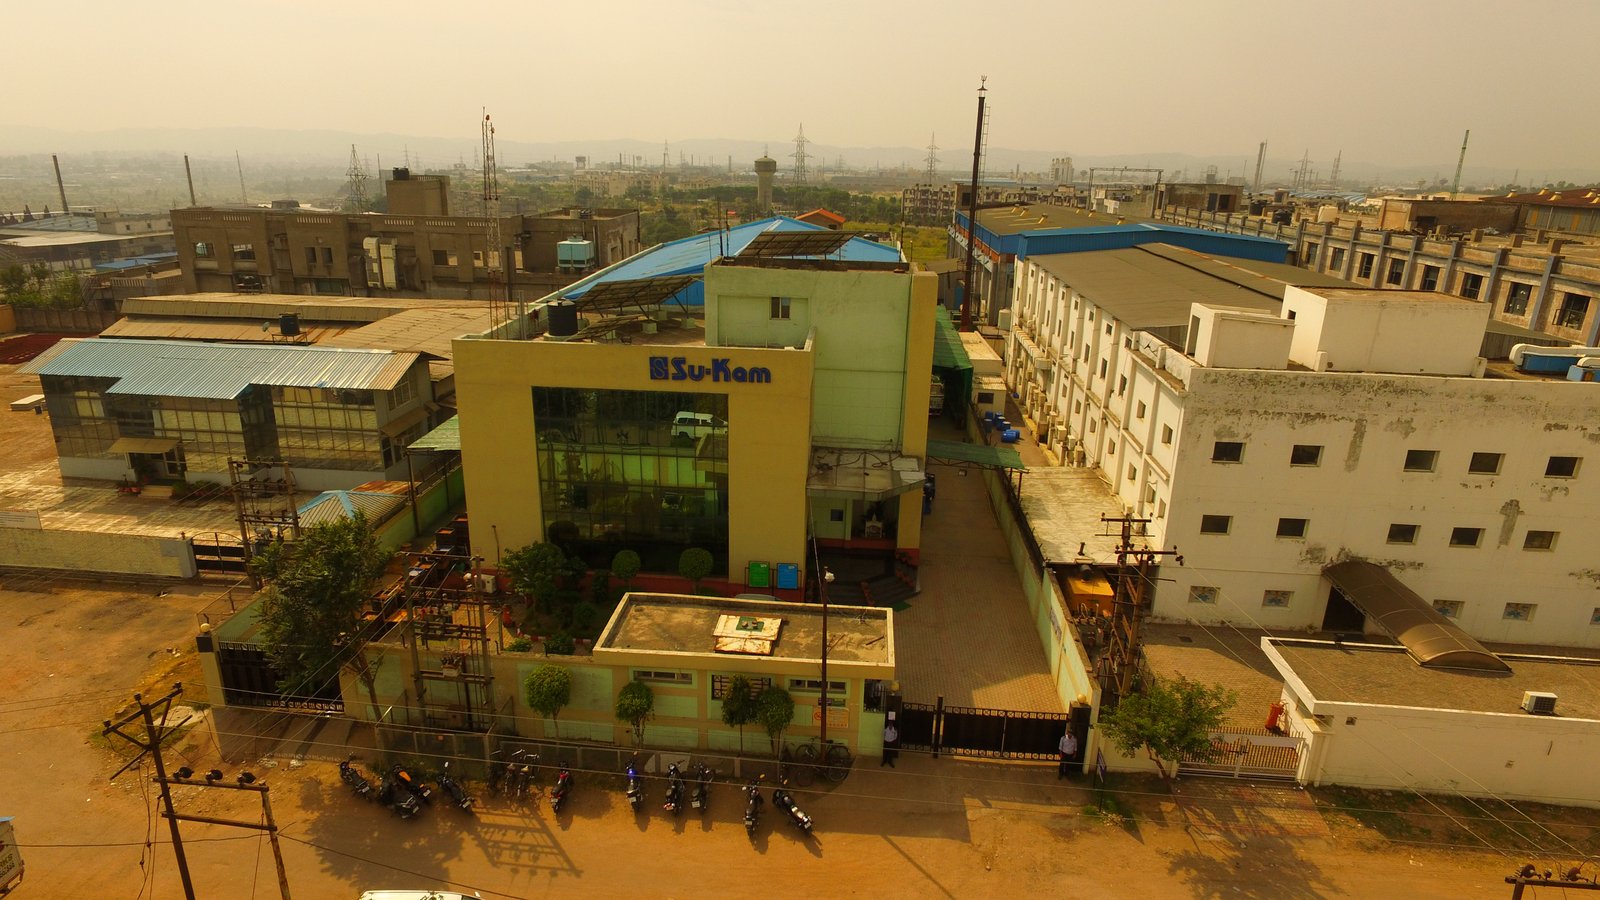
4. असली लाभार्थी कौन? अपनी फ़ैक्टरी मरी, चीन का माल बिका
जब एक भारतीय पावर इलेक्ट्रॉनिक्स, सोलर या हार्डवेयर कंपनी IBC के पहियों तले कुचलकर लिक्विडेट होती है, तो उसका असली जश्न कहाँ मनता है?
शेनझेन और ग्वांगझू के चीनी मैन्युफैक्चरिंग हब्स में।
जिस बाज़ार को भारतीय कंपनियों ने अपने दम पर चीनी माल से छीना था—चाहे वह इन्वर्टर हों, ट्रांसफ़ॉर्मर हों या सोलर इक्विपमेंट—भारतीय बैंकों और अफ़सरशाही की इस कायरता ने वह पूरा बाज़ार दोबारा थाली में सजाकर विदेशी कंपनियों के हवाले कर दिया।
एक तरफ़ हमारे राजनेता मंचों से भाषण देते हैं कि हमें चीन पर निर्भरता ख़त्म करनी है, और दूसरी तरफ़ उनका लीगल और बैंकिंग सिस्टम उन घरेलू विनिर्माताओं को क़ब्र में सुला रहा है जो चीन से सीधे मुक़ाबला करने की कुव्वत रखते थे।
IBBI के आँकड़े साफ़ हैं: CIRP में जाने वाली करीब 65% से 70% मैन्युफैक्चरिंग कंपनियाँ रिज़ॉल्यूशन के बजाय लिक्विडेशन में ख़त्म होती हैं; जो चुनिंदा कंपनियाँ बिकती भी हैं, उनमें औसत हेयरकट अक्सर 80% से 90% तक जाता है। भारत अपनी ही स्थापित कैपेसिटी—पावर इलेक्ट्रॉनिक्स, टेलीकॉम हार्डवेयर, स्टील, सोलर—को कबाड़ के भाव नीलाम करवा देता है, और उसी शून्य को भरने के लिए चीन से अरबों डॉलर का आयात बढ़ जाता है।
कड़वा हिसाब: सिस्टम किसे बचाता है?
| पैमाना | भारतीय उद्योगपति (The Builder) | सरकारी बाबू और बैंकर (The Bureaucrat) |
|---|---|---|
| जोखिम (Risk) | निजी संपत्ति, घर के कागज़ात और पूरी साख दांव पर। | शून्य व्यक्तिगत जोखिम—हर महीने की पहली तारीख़ को फिक्स सैलरी। |
| जवाबदेही | ज़रा सी चूक पर Section 29A, बदनामी और जेल की धमकी। | करोड़ों का बट्टा (haircut) लगाने के बाद भी सुरक्षित पेंशन और प्रमोशन। |
| सोच का दायरा | अगले बीस साल की तकनीक, रोज़गार और वैश्विक बाज़ार। | 31 मार्च की बैलेंस शीट और विजिलेंस के नोटिस से बचाव। |
| व्यवस्था का रवैया | शुरुआत से ही मुजरिम और संदिग्ध मानकर बर्ताव। | असीमित अधिकार और ‘कमर्शियल विज़डम’ की कानूनी ढाल। |
अंत का आगाज़: क़र्ज़ का वह जाल जो बाहर निकलने नहीं देता
यह टूटा हुआ सिस्टम कोई दुर्घटनावश नहीं बना है; यह एक ऐसा चक्रव्यूह है जिसमें एक बार पैर रखने के बाद कोई भी विनिर्माता बचकर बाहर नहीं निकल सकता।
जब बैंक वर्किंग कैपिटल काटते हैं, अफ़सर आँखें मूंद लेते हैं, और क़ानून आपको अपनी ही फ़ैक्टरी बचाने से रोक देता है—तो एक फाउंडर पर क्या गुज़रती है? कैसे एक चालू, मुनाफ़ा कमाने वाली ग्लोबल कंपनी को कागज़ों पर खींचकर दिवालिया घोषित कर दिया जाता है?
वह सिर्फ़ किसी बैलेंस शीट का नंबर नहीं था; वह मेरे जीवन का सबसे खौफ़नाक इम्तिहान था।
मेरी अपनी 30 साल की औद्योगिक तपस्या को इस बैंकिंग और कानूनी जाल ने कैसे निगला—उसकी सीधी और व्यक्तिगत दास्तान हम देखेंगे Part 03: IBC — क़र्ज़ का जाल में।
← भाग 01 · अगला अध्याय → Part 03 (HI) · Read in English →
इस सीरीज़ में
The IBC Files: भारत का दिवालिया क़ानून — अनुभवजन्य रिकॉर्ड
हिंदी · भाग 01–17 लाइव
- भाग 01 · HI
IBC के संशोधन: फ़ैक्टरी या बैंक का बहीखाता? - भाग 02 · आप यहाँ हैं
टूटा हुआ सिस्टम - भाग 03 · HI
IBC: क़र्ज़ का जाल - भाग 04 · HI
फ़ेयर बनाम लिक्विडेशन वैल्यू - भाग 05 · HI
Section 29A - भाग 06 · HI
CIRP की बेबसी: 180 दिन - भाग 07 · HI
जिस दिन सु-काम की मौत हुई - भाग 08 · HI
उद्यमी = मुजरिम - भाग 09 · HI
पर्सनल गारंटी का फंदा - भाग 10 · HI
आईबीबीआई पेनल्टी, शून्य मुआवज़ा - भाग 11 · HI
सप्लायर्स का मूक नरसंहार - भाग 12 · HI
कार और फ़ैक्टरी - भाग 13 · HI
होम लोन बनाम फ़ैक्टरी लोन - भाग 14 · HI
सुभाष चंद्रा केस - भाग 15 · HI
बिल्डर बनाम बाबू - भाग 16 · HI
77 पेटेंट और चीनी क़ब्ज़ा - भाग 17 · HI
राख से पुनर्जन्म - भाग 18–20 · EN hub / आगामी →
कुंवर सचदेव
संस्थापक एवं एमडी, सु-कैम पावर सिस्टम्स (1988–2019) और Kunwwer.ai — मैन्युफैक्चरिंग, दिवालियापन और सभ्यतागत स्मृति पर लेखन। उनकी कहानी पढ़ें →